Beiträge

Midterms 2026: Der Highlight-Ticker zum Wahltag und zur Wahlnacht

Amerika wählt. Hier verfolgen wir die wichtigsten Entwicklungen zu den Mehrheiten im Kongress, engen Rennen und besonderen Kandidaten. Neue Meldungen stehen oben; alle Uhrzeiten sind deutsche Zeit (MEZ).

Letzte Aktualisierung: 3. November 2026, 17.42 Uhr MEZ. Wir prüfen die Nachrichtenlage alle 20 Minuten und ergänzen bei wichtigen Neuigkeiten. Dieser Ticker läuft bis Mittwoch, 4. November, 12 Uhr MEZ.

Alle Kandidaten, Umfragen und Besonderheiten vor Ort finden Sie in unserer Midterms-Serie zu den 50 Bundesstaaten und sechs Sondergebieten.

17.42 Uhr – Scannerprobleme in New York – Stimmabgabe geht weiter

3. November 2026
Im New Yorker Westchester County gibt es Probleme beim Einlesen von Papierstimmzetteln. Die Wahl läuft weiter: Nach Angaben der Wahlbehörde werden die ausgefüllten Stimmzettel in gesicherten, überwachten Notfallbeuteln gesammelt und später ausgezählt. Betroffen ist auch ein Teil des umkämpften Kongresswahlkreises NY-17, in dem der Republikaner Mike Lawler gegen die Demokratin Cait Conley antritt. Beide Kandidaten rufen dazu auf, trotz der Störung abzustimmen.
Unser Überblick zu den Wahlen in New York

17.24 Uhr – Hochwasser: Notfallregelung für Wähler in Utah

3. November 2026
Im überfluteten San Juan County in Utah dürfen betroffene Wähler ihren Stimmzettel heute ausnahmsweise elektronisch erhalten und zurücksenden, wenn ihnen der Weg zum Wahllokal oder zur Einwurfbox nicht zumutbar ist. Das sieht eine am Montag erlassene Notfallregelung von Vizegouverneurin Deidre Henderson vor. Die regulären Wahllokale bleiben geöffnet. Die Ausnahme soll verhindern, dass überflutete Straßen Menschen von der Stimmabgabe abschneiden.
Unser Überblick zu den Wahlen in Utah

16.45 Uhr – Justizministerium kündigt rund 1.000 Wahlbeobachter an

3. November 2026 · Auftakt
Das US-Justizministerium setzt nach eigenen Angaben rund 1.000 Wahlbeobachter und Kontrolleure in allen 50 Bundesstaaten ein. Sie sollen die Einhaltung des Bundeswahlrechts überwachen, darunter den Schutz vor Einschüchterung und den Zugang zur Wahl für Menschen mit Behinderungen. Das Ministerium spricht vom größten solchen Einsatz seiner Geschichte.

16.45 Uhr – Amerika wählt: Zwei Mehrheiten stehen auf dem Spiel

3. November 2026 · Auftakt
Alle 435 Sitze im Repräsentantenhaus und 35 Senatssitze werden vergeben. Für eine Mehrheit im vollständig besetzten Repräsentantenhaus sind 218 Sitze nötig. Im Senat reichen den Republikanern wegen der Stichentscheidungsstimme von Vizepräsident JD Vance 50 Sitze; die Demokraten benötigen 51. Noch ist keine dieser Mehrheiten entschieden.

16.45 Uhr – Michigan: Demokraten setzen nach Stevens’ Bruch auf Mobilisierung

3. November 2026 · Auftakt
Nach Haley Stevens’ Unterstützungserklärung vom Sonntag für den Republikaner Mike Rogers versucht der demokratische Senatskandidat Abdul El-Sayed, seine Anhänger zur Stimmabgabe zu bewegen. Der Streit überschattet den Wahlkampfabschluss. Wie viele Stimmen die ungewöhnliche Unterstützungserklärung tatsächlich verschiebt, lässt sich bislang nicht belastbar beziffern.
Unser Hintergrund zum Fall Stevens und Rogers

16.45 Uhr – Nebraska: Ein Unabhängiger fordert die Republikaner heraus

3. November 2026 · Auftakt
In Nebraska tritt der unabhängige Gewerkschafter Dan Osborn gegen den republikanischen Senator Pete Ricketts an. Osborn erklärt, sich im Fall eines Sieges keiner der beiden Senatsfraktionen anschließen zu wollen. Das macht das Rennen auch für die spätere Mehrheitsbildung interessant: Unabhängig bedeutet nicht automatisch demokratisch.
Unser Nebraska-Überblick

16.45 Uhr – Georgia geht mit einem Frühwahlrekord in den Wahltag

3. November 2026 · Auftakt
Schon am 29. Oktober hatten in Georgia 2.294.275 Menschen persönlich vorab gewählt – mehr als während der gesamten entsprechenden Frühwahlphase 2022. Das meldet die Wahlbehörde. Der Rekord betrifft diese Form der Stimmabgabe bei Zwischenwahlen; er sagt noch nichts darüber aus, welche Partei am Ende profitiert.
Unser Georgia-Überblick

16.45 Uhr – Wann es für deutsche Leser spannend wird

3. November 2026 · Auftakt
Die ersten Wahllokale schließen um 0 Uhr MEZ in Teilen Indianas und Kentuckys. Georgia folgt um 1 Uhr, North Carolina um 1.30 Uhr. In Michigan und Nebraska sind um 3 Uhr alle Wahllokale geschlossen. Sämtliche Zeiten beziehen sich auf Mittwoch, den 4. November; Schließzeit bedeutet noch kein feststehendes Ergebnis.

AI-Transparenz: Dieser Ticker wird mit Unterstützung künstlicher Intelligenz recherchiert, formuliert und aktualisiert. Grundlage sind die jeweils verlinkten Quellen. Medienprognosen, vorläufige Auszählungen und amtliche Ergebnisse werden unterschieden. Auch das abstrakte Artikelbild wurde mit KI erstellt und zeigt kein Wahlergebnis.

Spam-Warnung: „Daniel Brühl packt aus: ‚1 Stunde und 29 Minuten steinhart‘“

Prominente verkaufen sich gut, vor allem, wenn sie gar nichts davon wissen. „😱Daniel Brühl packt aus: ‚1 Stunde und 29 Minuten steinhart‘“ lautet der Betreff einer Mail, die als „🔥 Höhle der Löwen News“ im Postfach landet. Um es gleich zu sagen: Die Mail ist nicht legitim, sie stammt weder vom Schauspieler noch von der VOX-Sendung, sondern ist Werbespam für eine angebliche Potenzkapsel namens Sildorafil.
Weiterlesen „Spam-Warnung: „Daniel Brühl packt aus: ‚1 Stunde und 29 Minuten steinhart‘““

Liste: Verletzungen und Fremdkörper in Haut und Weichteilen, medizinisch dokumentiert

Verletzungen und Fremdkörper in Haut und Weichteilen gehören zu den häufigsten Gründen, eine Notaufnahme aufzusuchen: Holzsplitter, Glasscherben, Nadeln, Dornen oder Angelhaken. Nach einer Übersicht bleibt bei 7 bis 15 Prozent der Schnitt- und Risswunden ein Fremdkörper zurück, meist an Armen und Beinen; am häufigsten sind Glas, Metall und Holz (Carneiro 2020). Die Fachliteratur kennt aber auch Glassplitter, die nach Jahrzehnten eine Sehne durchscheuern, Seeigelstacheln, die acht Jahre lang im Fuß bleiben, und Verhütungsstäbchen, die bis in die Lunge wandern. Diese Liste sammelt solche Fälle.

Zur Einordnung: Ein Fremdkörper, der im Weichteilgewebe verblieben ist, wird in der Diagnosesystematik unter M79.59 und verwandten Codes verschlüsselt, ein nach einem Eingriff versehentlich zurückgelassener Fremdkörper unter T81.5. Weitere Codes sammelt die Liste: Alle ICD-10 Codes im Blogmagazin. Was ein Splitter sprachlich ist, erklärt der Beitrag Was bedeutet Splitter?.

Die folgende Liste beruht ausschließlich auf veröffentlichter medizinischer Fachliteratur; ausgewertet wurden die Zusammenfassungen der Aufsätze. Die Quellen stehen jeweils in Klammern und am Ende ausführlich mit PubMed-Nummer. Gewalt- und Kriminalfälle sind bewusst nicht enthalten, ebenso wenig Fälle, bei denen erkennbare Personen betroffen wären. Fälle bei Kindern kommen nur kurz und statistisch vor. Alle Angaben sind nüchtern gehalten und ersetzen keine ärztliche Beratung. Dies ist die siebte Folge der Reihe; die früheren: Liste: Gegenstände, die als Fremdkörper im Enddarm medizinisch dokumentiert sind, Liste: Verletzungen und Fremdkörper am Penis, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper in der Vagina, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper in Harnröhre und Blase, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper in der Nase, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper im Ohr, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper in Magen und Darm, medizinisch dokumentiert, Liste: Verletzungen und Fremdkörper im Auge, medizinisch dokumentiert und Liste: Verletzungen und Fremdkörper in Rachen und Speiseröhre, medizinisch dokumentiert.

Weiterlesen „Liste: Verletzungen und Fremdkörper in Haut und Weichteilen, medizinisch dokumentiert“

Was kostet digitale Souveränität? Infomaniaks Zahlen und Börsenmodell

Digitale Souveränität braucht mehr als ein Versprechen über den Speicherort von Daten. Wer eigene Cloud-Infrastruktur und Software betreibt, muss erhebliche Beträge vorfinanzieren. Wie diese Rechnung aussieht, lässt sich seit dem Börsenschritt des Schweizer Anbieters Infomaniak genauer untersuchen.

Der Halbjahresbericht 2026 zeigt ein wachsendes Geschäft mit hoher EBITDA-Marge. Zugleich übersteigen die Auszahlungen für Sachanlagen und immaterielle Vermögenswerte den operativen Mittelzufluss um rund 9,2 Millionen Franken. Hinzu kommt eine bemerkenswerte Börsenstruktur: Die Notierung selbst brachte dem Konzern kein frisches Geld; die Stimmenmehrheit bleibt nach Unternehmensangaben bei einer Stiftung.

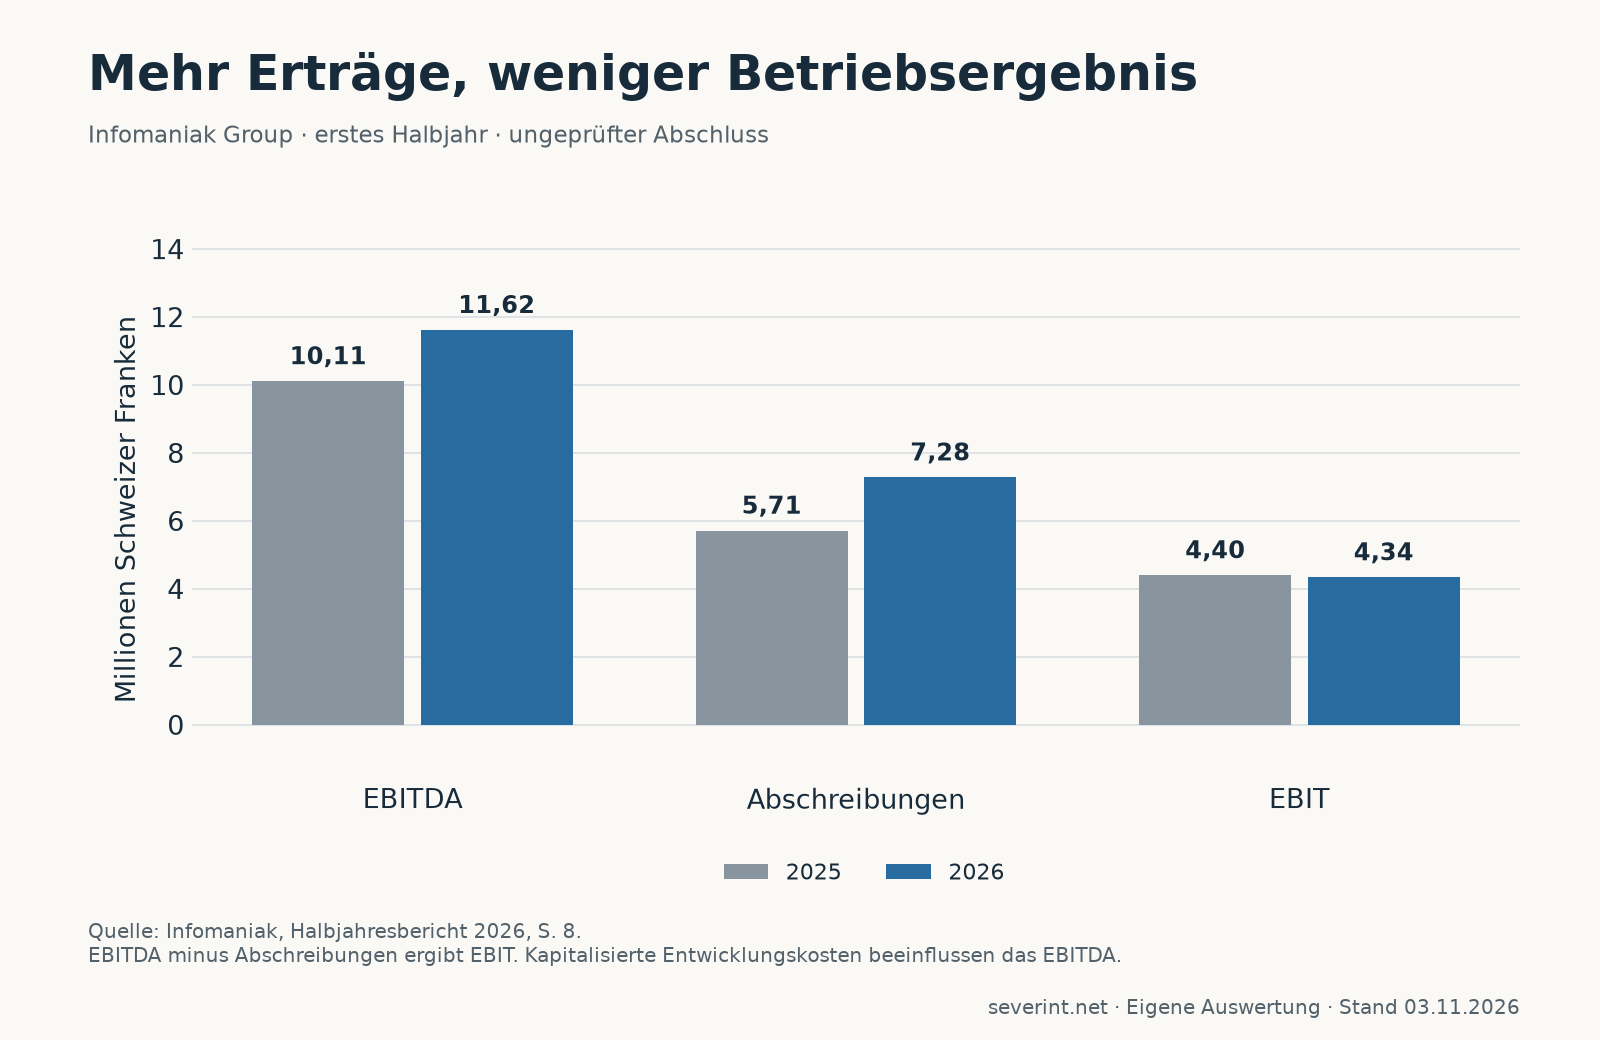
Mehr Erträge, aber weniger Betriebsergebnis

Millionen Schweizer Franken. Januar bis Juni; ungeprüfter Abschluss der Infomaniak Group nach Swiss GAAP FER. Betriebserträge insgesamt umfassen mehr als den Nettoverkaufserlös aus Waren und Dienstleistungen. Bei Bedarf lässt sich die Tabelle seitlich verschieben.

Kennzahl H1 2025 H1 2026
Betriebserträge insgesamt 27,392 31,581
EBITDA 10,110 11,616
Abschreibungen 5,710 7,277
Betriebsergebnis (EBIT) 4,400 4,339
Nettogewinn 3,946 3,459
Operativer Cashflow 11,468 14,631
Das EBITDA steigt im Halbjahr von 10,110 auf 11,616 Millionen Franken. Höhere Abschreibungen von 7,277 statt 5,710 Millionen lassen das Betriebsergebnis leicht auf 4,339 Millionen sinken.
EBITDA ist das Ergebnis vor Zinsen, Steuern und Abschreibungen. Die Abschreibungen bilden einen Teil des Werteverzehrs früherer Investitionen ab.

Die Betriebserträge steigen um 15,3 Prozent, das EBITDA um 14,9 Prozent. Daraus errechnet sich eine nahezu unveränderte EBITDA-Marge von 36,8 statt 36,9 Prozent. Das Betriebsergebnis nach Abschreibungen sinkt dagegen leicht um 1,4 Prozent. Die zusätzlichen Abschreibungen sind größer als der Zuwachs beim EBITDA.

Das ist für ein Unternehmen mit eigener Infrastruktur ein wesentlicher Unterschied. Server, technische Anlagen und entwickelte Software werden über ihre Nutzungsdauer verbraucht. Eine Betrachtung vor Abschreibungen zeigt eine Zwischenstufe der Ertragskraft; sie beantwortet noch nicht, wie viel nach diesem Werteverzehr verdient wird. Der Bericht enthält zudem Kosten im Zusammenhang mit der Börsennotierung, die den Periodenvergleich beeinflussen.

Warum Rechnungsvolumen und Umsatz unterschiedlich wachsen

In der Mitteilung zu den Börsenunterlagen nennt das Unternehmen ein um 26,5 Prozent gestiegenes Dienstleistungs-Rechnungsvolumen von 32,3 Millionen Franken. Der Nettoverkaufserlös aus Waren und Dienstleistungen wächst dagegen um 16,2 Prozent auf rund 31,0 Millionen Franken. Die gesamten Betriebserträge liegen bei den in der Tabelle gezeigten 31,581 Millionen Franken.

Diese Kennzahlen sind nicht austauschbar. Im Rechnungsvolumen stecken auch im Voraus bezahlte Abonnements. Ein bereits eingegangener Betrag kann wirtschaftlich Leistungen betreffen, die erst in späteren Monaten erbracht werden. Er wird deshalb nicht zwingend sofort vollständig als Umsatz ausgewiesen. Vorauszahlungen unterstützen die Finanzierung, bringen aber zugleich künftige Leistungspflichten mit sich.

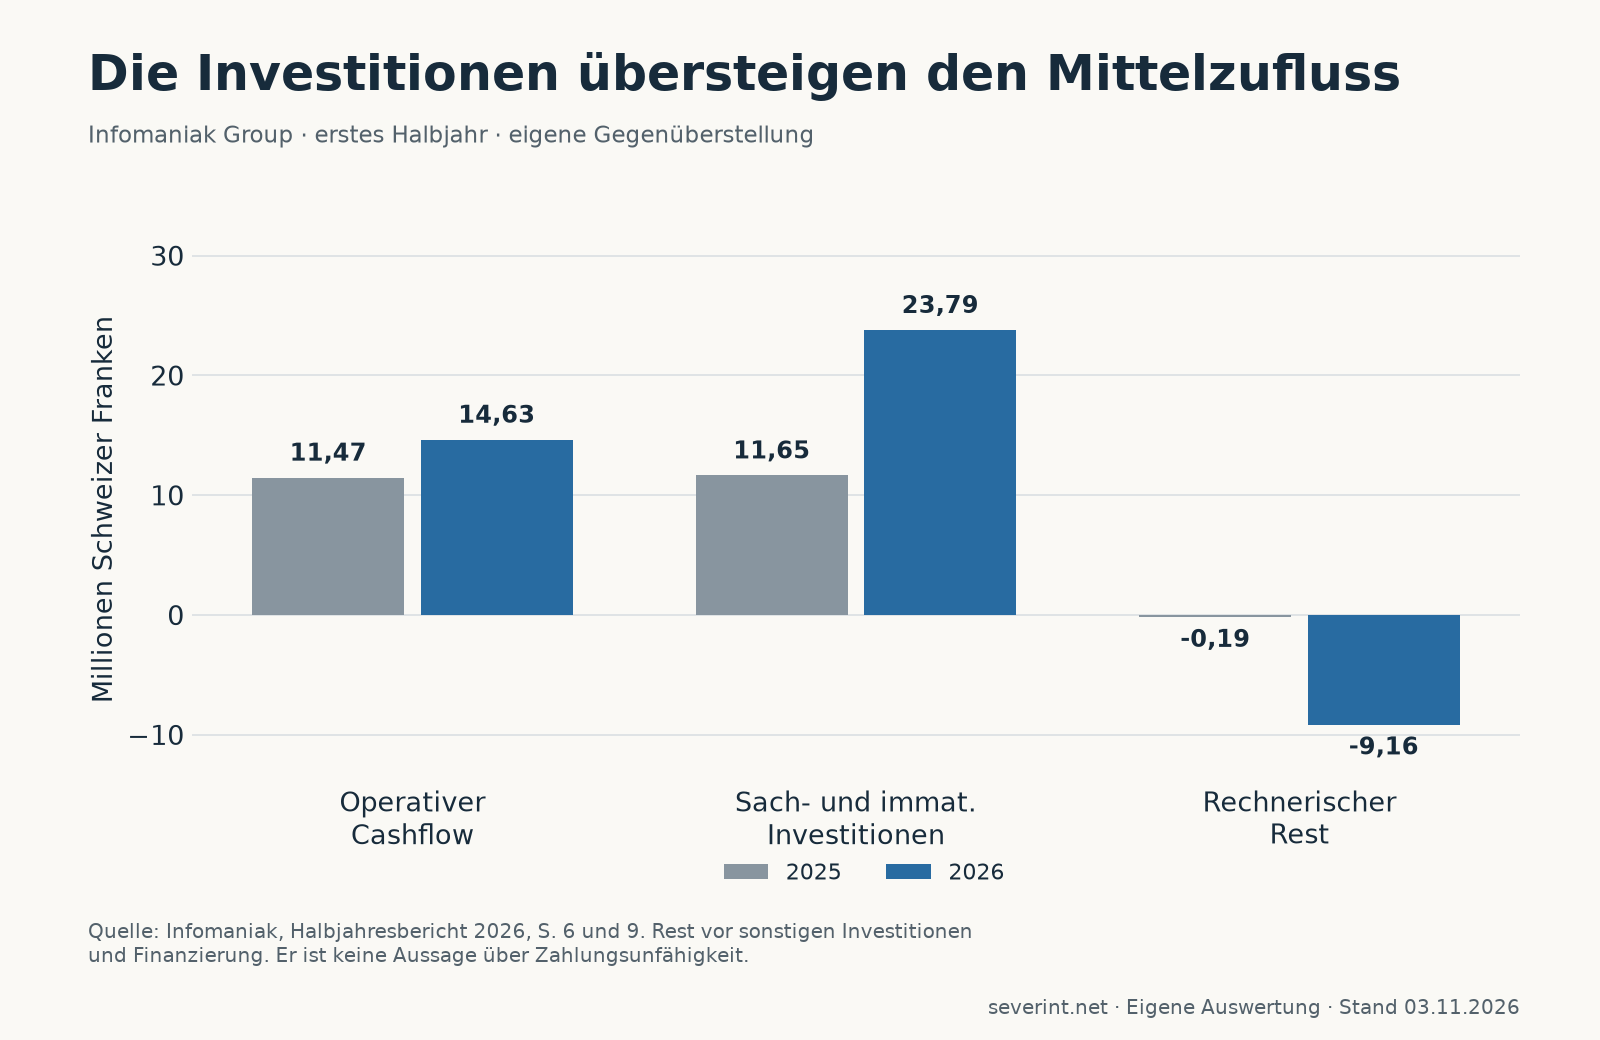
Die Investitionsrechnung ist größer als der Mittelzufluss

Im ersten Halbjahr 2026 stehen 14,631 Millionen Franken operativem Cashflow 23,792 Millionen Auszahlungen für Sachanlagen und immaterielle Vermögenswerte gegenüber. Der rechnerische Rest beträgt minus 9,161 Millionen Franken.
Die Differenz ist vor sonstigen Investitionen und Finanzierung berechnet. Ein negativer Wert bezeichnet einen Finanzierungsbedarf aus diesen Positionen, keine Feststellung von Zahlungsunfähigkeit.

Die entsprechenden Investitionszahlungen steigen gegenüber dem Vorjahreshalbjahr um rund 104 Prozent. Davon entfallen 16,999 Millionen Franken auf Sachanlagen und 6,793 Millionen auf immaterielle Vermögenswerte. Gemeinsam entsprechen sie rund drei Vierteln der gesamten Betriebserträge des Halbjahres.

Die Kapitalflussrechnung macht sichtbar, wie die Differenz finanziert wird. Einschließlich sonstiger Finanzanlagen beträgt der gesamte Investitionsabfluss 24,219 Millionen Franken. Dem stehen 14,631 Millionen operativer Mittelzufluss und netto 7,353 Millionen aus Finanzierungstätigkeit gegenüber. Der Kassenbestand sinkt dadurch von 4,645 auf 2,410 Millionen Franken.

In den Finanzierungsbewegungen enthalten ist unter anderem eine Zunahme kurzfristiger Finanzverbindlichkeiten um 8,436 Millionen Franken. Wer das Unternehmensmotiv „ohne externes Kapital gewachsen“ liest, muss deshalb genau unterscheiden: Die Aussage über historische Unabhängigkeit von externen Eigenkapitalinvestoren bedeutet nicht, dass keinerlei Fremdfinanzierung eingesetzt wird.

Aktivierte Entwicklungskosten verdienen besondere Aufmerksamkeit

Der Bericht nennt 6,595 Millionen Franken aktivierte Eigenleistungen beziehungsweise Entwicklungskosten, nach 5,679 Millionen im Vorjahreshalbjahr. Ihre Größenordnung entspricht rund 57 Prozent des aktuellen EBITDA. Das ist keine Gewinnquote dieser Projekte, sondern ein Vergleich, der die Bedeutung der Bilanzierungsentscheidung sichtbar macht.

Bei einer Aktivierung werden qualifizierende Entwicklungsausgaben zunächst als Vermögenswert erfasst und über die spätere Nutzung abgeschrieben. Sie belasten das Ergebnis damit zeitlich anders, als wenn sämtliche Aufwendungen sofort in der Periode erfasst würden. Die Arbeit muss trotzdem bezahlt werden. Aktivierung schafft aus sich heraus keinen zusätzlichen Geldzufluss.

Die Vorgehensweise ist nicht automatisch problematisch. Sie kann dem langfristigen Nutzen einer Entwicklung entsprechen. Zu prüfen sind vor allem die erwarteten künftigen Erträge, die angesetzte Nutzungsdauer und mögliche Wertminderungen. Ein mechanischer Abzug aller aktivierten Beträge vom EBITDA wäre wiederum keine vollständige alternative Gewinnrechnung, weil auch Abschreibungen aus früheren Jahren konsistent behandelt werden müssten.

Eine Börsennotierung ist noch keine Kapitalaufnahme

Die Börsenbetreiberin SIX bestätigt den Handelsbeginn am 1. Oktober 2026 und den Weg über einen Reverse Takeover der bereits notierten Perrot Duval Holding. Dabei wurden neue Aktien im Tausch gegen die bisherigen Infomaniak-Anteile ausgegeben. Das ist wirtschaftlich etwas anderes als eine Platzierung neuer Aktien gegen Geld.

Die aktuelle Investorenseite stellt ausdrücklich klar, dass die Notierung selbst keine Mittelaufnahme beinhaltet. Sie schafft zusätzliche Möglichkeiten, später den Kapitalmarkt zu nutzen. Die beobachtete Investitionslücke darf deshalb nicht einfach mit vermeintlichen IPO-Einnahmen verrechnet werden.

Die Stiftung schützt Kontrolle, nicht die Rentabilität

Nach der Investorenseite hält die Infomaniak Foundation über nicht börsengehandelte A-Aktien mit bevorzugten Stimmrechten die Stimmenmehrheit. Die öffentlich gehandelten B-Aktien repräsentieren eine Minderheit der Stimmrechte. Wirtschaftliche Beteiligung und Kontrolle sind somit getrennt zu betrachten.

Eine solche Struktur kann eine langfristige Strategie gegen wechselnde Mehrheiten absichern. Sie beseitigt jedoch weder Wettbewerb noch Investitionsbedarf. Die wirtschaftliche Bewährungsprobe bleibt, ob zusätzliche Infrastruktur und neue Dienste ausreichend Nachfrage, Erträge und Zahlungsüberschüsse erzeugen. Digitale Unabhängigkeit ist damit auch eine Frage tragfähiger Finanzierung.

Quellen und Berechnung

Grundlage der Zahlen ist der ungeprüfte Halbjahresabschluss der operativen Infomaniak Group zum 30. Juni 2026, insbesondere Seiten 6, 8 und 9. Er ist kein nachträglicher Pro-forma-Abschluss des gesamten börsennotierten Unternehmens nach dem Reverse Takeover. Die Aussagen zur Transaktion beruhen auf den verlinkten Unternehmensmitteilungen, der Investorenseite und SIX; eine vollständige Prüfung des Börsenprospekts wird nicht beansprucht. Cashflow nach Investitionen bedeutet hier operativer Cashflow minus Zahlungen für Sachanlagen und immaterielle Vermögenswerte, vor weiteren Investitionen und Finanzierung. Stand: 3. November 2026.

Weitere Unternehmen im Zahlencheck

Apples Rekordjahr 2026: Wachstum, Services und Zollrückerstattungen

Apple meldet für das Geschäftsjahr 2026 rund 479 Milliarden Dollar Umsatz. Hinter dem Rekord stehen mehrere unterschiedliche Entwicklungen: starkes iPhone-Wachstum, ein besonders ertragreiches Dienstleistungsgeschäft und im Schlussquartal ein positiver Effekt aus Zollrückerstattungen. Eine genaue Betrachtung zeigt, welchen Anteil diese Faktoren jeweils erklären können.

Unsere Auswertung der am 2. November veröffentlichten Finanzaufstellungen ergibt: Das iPhone trägt rund 71 Prozent zum gesamten jährlichen Umsatzanstieg bei. Services liefern ungefähr ein Viertel des Umsatzes, aber gut 40 Prozent des Rohertrags. Die Zollrückerstattungen verbessern das Schlussquartal, erklären jedoch nicht allein dessen Gewinnwachstum.

Das Rekordjahr in Zahlen

Milliarden US-Dollar. Geschäftsjahre enden am 27. September 2025 beziehungsweise 26. September 2026. Grundlage sind die als ungeprüft gekennzeichneten Finanzaufstellungen zur Ergebnismeldung. Bei Bedarf lässt sich die Tabelle seitlich verschieben.

Kennzahl FY2025 FY2026
Umsatz 416,161 478,834
Operatives Ergebnis 133,050 158,063
Nettogewinn 112,010 132,175
Forschung und Entwicklung 34,550 45,765
Operativer Cashflow 111,482 145,097
Auszahlungen für Sachanlagen 12,715 9,041

Der Umsatz steigt gegenüber dem Vorjahr um 15,1 Prozent, das operative Ergebnis um 18,8 Prozent und der Nettogewinn um 18,0 Prozent. Die Forschungsausgaben nehmen mit 32,5 Prozent noch stärker zu. Diese Größen beschreiben unterschiedliche Ebenen: Mehr Erlöse bedeuten nicht automatisch einen proportionalen Gewinnanstieg, wenn sich Kosten, Produktmischung und Steuern ebenfalls verändern.

Das iPhone bleibt der wichtigste Wachstumsträger

Vom jährlichen Umsatzanstieg um 62,673 Milliarden Dollar entfallen 44,512 Milliarden auf das iPhone, 14,143 Milliarden auf Services und 4,221 Milliarden auf den Mac. iPad und Wearables/Home gehen geringfügig zurück.
Die Grafik zeigt absolute Beiträge zum Umsatzanstieg, keine Wachstumsraten der jeweiligen Produktgruppen.

Die Rechnung hinter den 71 Prozent ist schlicht: Der iPhone-Umsatz steigt um 44,512 Milliarden Dollar, der gesamte Konzernumsatz um 62,673 Milliarden Dollar. Der Quotient zeigt den Beitrag zum absoluten Wachstum. Er sagt nicht, dass der iPhone-Umsatz selbst um 71 Prozent gewachsen wäre.

Für die Interpretation ist das entscheidend. Eine große Produktgruppe kann selbst bei einem moderaten prozentualen Zuwachs mehr zusätzliche Erlöse beitragen als ein kleines Geschäft mit einer sehr hohen Wachstumsrate. Die Zusammensetzung des Wachstums zeigt deshalb etwas anderes als eine Rangliste der Prozentwerte.

Aus den Umsatzsummen allein können wir zudem nicht sauber trennen, welcher Anteil auf Stückzahlen, Preise, Produktmischung oder Währungen entfällt. Ein größerer Umsatz ist nicht automatisch dieselbe Sache wie entsprechend mehr verkaufte Geräte. Diese Grenze sollte bei jeder Erklärung des Rekordjahres erhalten bleiben.

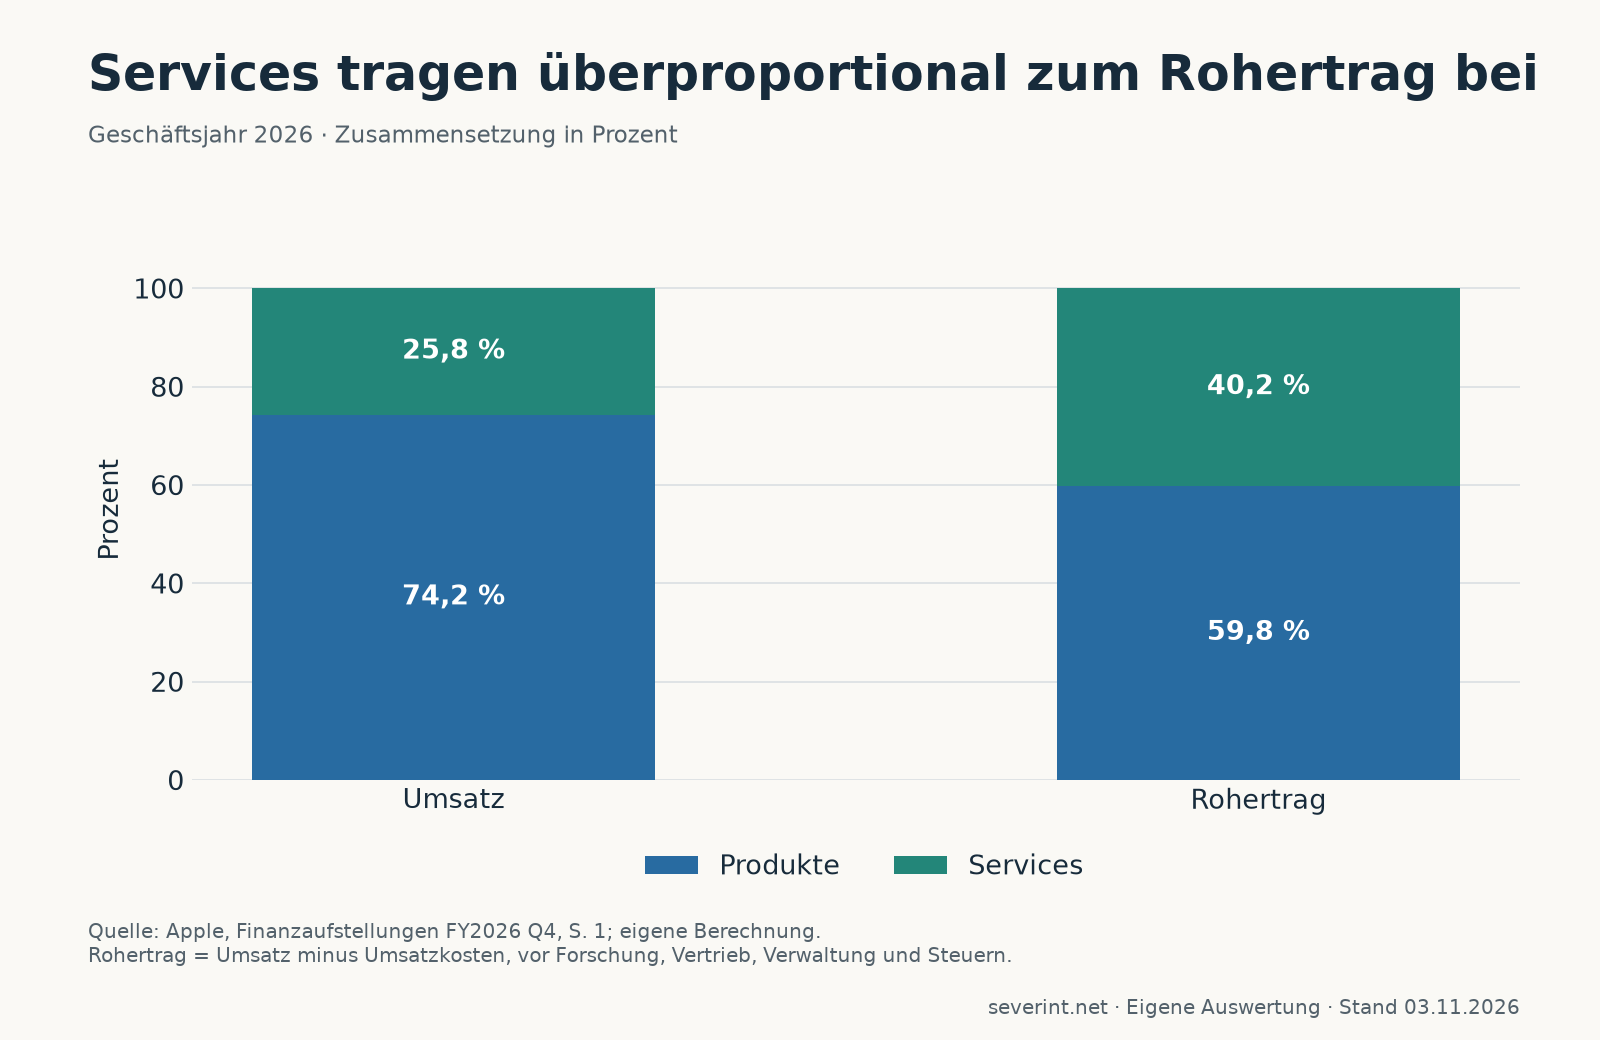
Warum Services für den Rohertrag so wichtig sind

Services erreichen im Geschäftsjahr 2026 25,8 Prozent des Umsatzes und 40,2 Prozent des Rohertrags. Produkte stehen entsprechend für 74,2 und 59,8 Prozent.
Rohertrag bezeichnet Umsatz abzüglich Umsatzkosten. Forschung, Vertrieb, Verwaltung, Finanzierung und Steuern sind darin noch nicht vollständig berücksichtigt.

Für Services ergeben 123,301 Milliarden Dollar Erlöse abzüglich 29,358 Milliarden Dollar Umsatzkosten einen Rohertrag von 93,943 Milliarden Dollar. Daraus folgt eine Bruttomarge von 76,2 Prozent. Bei Produkten beträgt die entsprechende Marge 39,3 Prozent. Dieser Abstand erklärt, weshalb Services überproportional zum gesamten Rohertrag beitragen.

Die Größen dürfen nicht mit einem eigenständigen operativen Gewinn der jeweiligen Kategorie verwechselt werden. Die zentral ausgewiesenen Aufwendungen für Forschung, Vertrieb und Verwaltung sind in dieser Gegenüberstellung noch nicht einzelnen Produkten und Services zugerechnet. Eine hohe Bruttomarge ist deshalb nicht gleichbedeutend mit einem ebenso hohen endgültigen Gewinnanteil.

Außerdem hängen Hardware und Dienste wirtschaftlich zusammen. Geräte können die Nutzung von Diensten ermöglichen, Dienste wiederum die Attraktivität der Geräte erhöhen. Aus den veröffentlichten Kategorien lässt sich dieses Zusammenspiel nicht vollständig in isolierte Gewinnbeiträge zerlegen.

Wie groß ist der Effekt der Zollrückerstattungen?

Apple nennt in seiner Ergebnismitteilung vom 2. November für das Schlussquartal eine Bruttomarge von 47,9 Prozent, einschließlich eines positiven Effekts von ungefähr einem Prozentpunkt aus Zollrückerstattungen. Der verwässerte Gewinn je Aktie von 2,10 Dollar enthält demnach einen entsprechenden positiven Effekt von fünf Cent.

Als einfache Einordnung: Zieht man diese fünf Cent vom gerundeten Quartalswert ab, bleiben 2,05 Dollar. Gegenüber den ausgewiesenen 1,85 Dollar des Vorjahresquartals entspricht das rechnerisch noch rund 10,8 Prozent Wachstum. Diese Rechnung ist eine begrenzte Illustration anhand gerundeter Angaben, keine vollständige von Apple veröffentlichte Bereinigung aller Sondereffekte.

Der Unterschied zwischen Prozent und Prozentpunkten ist hier ebenfalls relevant. Ein Prozentpunkt Bruttomarge auf 114,477 Milliarden Dollar Quartalsumsatz entspricht ungefähr 1,14 Milliarden Dollar Rohertrag. Diese Größenordnung lässt sich nicht unverändert als Nettogewinn behandeln: Steuern und weitere Abgrenzungen liegen zwischen beiden Größen. Die Quartalsangabe darf auch nicht einfach auf das ganze Jahr hochgerechnet werden.

Starker Mittelzufluss und deutlich höhere Vorräte

Der Jahrescashflow aus dem Betrieb beträgt 145,097 Milliarden Dollar. Nach 9,041 Milliarden Dollar Auszahlungen für Sachanlagen verbleiben rechnerisch 136,056 Milliarden Dollar. Gleichzeitig nennt die Kapitalflussrechnung 86,390 Milliarden Dollar für Aktienrückkäufe und 15,721 Milliarden Dollar für Dividenden. Diese Zahlungen dürfen nicht mit Aufwendungen der Gewinnrechnung verwechselt werden.

Ein weiterer Punkt verdient Aufmerksamkeit: Der bilanzierte Vorratsbestand steigt von 5,718 auf 14,541 Milliarden Dollar, also um rund 154 Prozent. Die Kapitalflussrechnung zeigt ebenfalls eine erhebliche Mittelbindung in Vorräten. Das ist eine Beobachtung für die weitere Analyse, kein Beleg für unverkäufliche Produkte.

Vorräte können etwa im Zuge von Produktionsplanung, Produkteinführungen oder vorsorglicher Beschaffung steigen. Welche Ursachen den vorliegenden Anstieg im Einzelnen erklären, geht aus den knappen Finanzaufstellungen nicht hervor. Entscheidend wird sein, wie sich Bestände, Absatz und gegebenenfalls Wertberichtigungen in den folgenden Berichten entwickeln.

Was vom Rekord bleibt

Das Geschäftsjahr zeigt kräftiges Wachstum und einen hohen operativen Zahlungsüberschuss. Das iPhone ist für die absoluten zusätzlichen Erlöse zentral, Services für die Zusammensetzung des Rohertrags. Die Zollrückerstattungen helfen dem Schlussquartal, ersetzen aber keine Erklärung des laufenden Geschäfts.

Für die nächsten Perioden sind deshalb die Verteilung des Wachstums, die Entwicklung der Services-Marge und der Abbau oder weitere Aufbau von Vorräten besonders aufschlussreich. Eine Rekordzahl wird erst durch diese Zusammenhänge zu einer verständlichen wirtschaftlichen Geschichte.

Quellen und Berechnung

Verwendet wurden die Apple-Ergebnismitteilung vom 2. November 2026 und die dreiseitigen, als ungeprüft bezeichneten konsolidierten Finanzaufstellungen. Jahreswerte betreffen FY2026, Quartalswerte dessen Schlussquartal. Wachstumsbeiträge werden aus absoluten Umsatzänderungen berechnet. Bruttomargen sind Umsatz minus Umsatzkosten, geteilt durch Umsatz. Der vereinfachte Restcashflow zieht nur Sachinvestitionen vom operativen Cashflow ab. Die Zollrechnung ist ausdrücklich auf den von Apple genannten Quartalseffekt beschränkt. Stand: 3. November 2026.

Weitere Unternehmen im Zahlencheck

Microsofts KI-Boom: Rekordgewinne und die Rechnung für die Rechenzentren

Microsoft verdient mehr und investiert zugleich so viel, dass nach den Auszahlungen für Sachanlagen weniger operativer Cashflow übrig bleibt. Das ist der zentrale Befund unserer Auswertung des Geschäftsberichts 2026 und der jüngsten Quartalszahlen. Die Gewinnrechnung und die Investitionsrechnung erzählen unterschiedliche Teile derselben Wachstumsgeschichte.

Besonders deutlich wird das im Quartal Juli bis September 2026, das Microsoft als erstes Quartal des Geschäftsjahres 2027 bezeichnet: Der Nettogewinn steigt um rund 32 Prozent. Der operative Cashflow steigt um knapp 29 Prozent. Die Auszahlungen für Sachanlagen verdoppeln sich jedoch ungefähr. Ihr Abzug lässt einen rechnerischen Rest von 18,6 statt 25,7 Milliarden Dollar.

Die Investitionen wachsen schneller als der Mittelzufluss

Milliarden US-Dollar. Geschäftsjahre jeweils bis 30. Juni. Der rechnerische Rest berücksichtigt keine weiteren Investitionen oder Finanzierungszahlungen. Bei Bedarf lässt sich die Tabelle seitlich verschieben.

Kennzahl FY2024 FY2025 FY2026
Operativer Cashflow 118,548 136,162 182,935
Auszahlungen für Sachanlagen 44,477 64,551 115,948
Rechnerisch verbleibend 74,071 71,611 66,987
Microsofts operativer Cashflow steigt zwischen FY2024 und FY2026 von 118,5 auf 182,9 Milliarden Dollar. Nach Sachinvestitionen verbleiben rechnerisch 74,1, 71,6 und 67,0 Milliarden Dollar.
Die Gesamthöhe der Balken entspricht dem operativen Mittelzufluss. Die Aufteilung zeigt, wie viel davon auf Sachinvestitionen entfällt.

Aus der Kapitalflussrechnung des Annual Report 2026 ergibt sich: Die jährlichen Auszahlungen für Sachanlagen steigen von 64,551 auf 115,948 Milliarden Dollar. Das ist ein Zuwachs von rund 80 Prozent. Der operative Cashflow nimmt gleichzeitig um rund 34 Prozent zu. Der nach diesen Sachinvestitionen verbleibende Betrag sinkt von 71,611 auf 66,987 Milliarden Dollar.

Die Rechnung ist einfach: operativer Cashflow minus Auszahlungen für Sachanlagen. Sie wird häufig als vereinfachte Free-Cashflow-Betrachtung verwendet. Hier ist sie bewusst genau so definiert. Sie enthält weder alle anderen Investitionspositionen noch sämtliche Finanzierungszahlungen und ist deshalb keine vollständige Rechnung darüber, wie sich der Kassenbestand verändert.

Das ist gerade bei einem stark investierenden Technologiekonzern wichtig. Finanzierungsleasing kann wirtschaftlich relevante Anlagen schaffen, ohne sofort denselben Barabfluss auszulösen. Auch andere Investitionszahlungen können Infrastruktur betreffen. Die betrachtete Sachanlagenposition darf daher weder mit allen KI-Ausgaben noch mit sämtlichen Investitionsverpflichtungen gleichgesetzt werden.

Das jüngste Quartal verschärft den Unterschied

Im ersten Quartal FY2027 steigt der Nettogewinn um 32 Prozent, bereinigt um OpenAI-Effekte um 18,1 Prozent. Der operative Cashflow steigt um 28,7 Prozent, die Sachinvestitionszahlungen um 103 Prozent; der Rest sinkt um 27,4 Prozent.
Verglichen werden Juli bis September 2026 und derselbe Zeitraum 2025. Es handelt sich nicht um einen Vergleich des Quartals mit einem Gesamtjahr.

Die Quartalsunterlagen vom 28. Oktober weisen 58,000 Milliarden Dollar operativen Cashflow und 39,367 Milliarden Dollar Auszahlungen für Sachanlagen aus. Im Vorjahresquartal waren es 45,057 und 19,394 Milliarden Dollar. Der einfache Restbetrag fällt damit um 27,4 Prozent. Wachstum auf der Einnahmenseite verhindert also nicht, dass die verfügbare Differenz nach Investitionen vorübergehend schrumpft.

Aus dieser Entwicklung folgt nicht automatisch, dass die Investitionen schlecht sind. Eine neu errichtete Infrastruktur kann über Jahre Erlöse ermöglichen. Die Auszahlung liegt jedoch früher als ein großer Teil des erhofften Ertrags. Wer den Erfolg beurteilen will, muss deshalb zeitliche Unterschiede zwischen Aufbau, Auslastung, Abschreibung und Zahlung berücksichtigen.

Umgekehrt ist eine Investition nicht schon deshalb erfolgreich, weil sie als Wachstumsprojekt bezeichnet wird. Relevant wird sein, ob die zusätzliche Kapazität später ausreichend genutzt wird und nach ihren laufenden Kosten und Abschreibungen einen angemessenen Ertrag erzielt. Die heute sichtbare Kapazitätsausweitung ist eine Vorleistung auf diese künftige Entwicklung.

Warum 32 Prozent Gewinnwachstum nicht dasselbe sind wie 18 Prozent

Microsoft stellt neben den regulären Ergebnissen eine Bereinigung um Beteiligungseffekte aus OpenAI dar. Im Vorjahresquartal belasteten diese den Nettogewinn mit 3,086 Milliarden Dollar; im jüngsten Quartal erhöhten sie ihn um 207 Millionen Dollar. Der Wechsel zwischen den beiden Perioden verbessert den Vergleich damit um 3,293 Milliarden Dollar.

Der ausgewiesene Nettogewinn nimmt von 27,747 auf 36,629 Milliarden Dollar zu. Ohne die genannten Effekte steigt er von 30,833 auf 36,422 Milliarden Dollar. Die Überleitung ist nachvollziehbar: Rund 5,589 Milliarden Dollar Zuwachs in der bereinigten Größe plus 3,293 Milliarden Dollar Veränderung des Beteiligungseffekts ergeben den gesamten Anstieg von 8,882 Milliarden Dollar.

Das ist keine Feststellung eines Bilanzierungsfehlers. Es erklärt, warum ein auffälliges Gewinnwachstum teilweise aus der Vergleichsbasis entstehen kann. Die bereinigte Zahl ist ebenfalls erklärungsbedürftig: Sie ist eine zusätzliche Unternehmenskennzahl und kein Ersatz für den nach Rechnungslegungsregeln ausgewiesenen Gewinn.

Gewinn, Cloud-Wachstum und KI-Ertrag sind verschiedene Größen

Der Ausbau von Rechenzentren und anderer Infrastruktur passt zu einer wachsenden Nachfrage nach Cloud-Diensten. Dennoch lässt sich aus den hier betrachteten Konzernzahlen keine eigenständige Rendite sämtlicher KI-Investitionen errechnen. Dazu müsste nachvollziehbar abgegrenzt sein, welche Erlöse, laufenden Kosten und Anlagen ausschließlich welchem Geschäft dienen.

Diese Grenze schützt vor zwei vorschnellen Erzählungen: Weder beweist ein steigender Konzerngewinn schon die Rentabilität jedes KI-Projekts, noch belegt ein sinkender vereinfachter Free Cashflow eine wirtschaftliche Fehlentscheidung. Der sinnvolle Vergleich fragt nach den zusätzlichen Erträgen über die Nutzungsdauer der investierten Mittel.

Auch hohe liquide Mittel ändern diese ökonomische Frage nicht. Finanzielle Tragfähigkeit und ausreichende Rendite sind unterschiedliche Anforderungen. Ein finanzstarkes Unternehmen kann große Vorleistungen stemmen; ob diese Vorleistungen Wert schaffen, muss sich anschließend im Geschäft bewähren.

Welche Entwicklung jetzt besonders aussagekräftig wäre

Die nächsten Berichte sollten deshalb zusammen gelesen werden: Wie entwickeln sich Mittelzufluss und Investitionszahlungen? Steigt die Nutzung neu geschaffener Kapazitäten? Welche Abschreibungen folgen dem Aufbau? Und wächst der Gewinn auch nach Herausrechnung schwankender Beteiligungseffekte? Diese Fragen sind für die Qualität des Wachstums ergiebiger als ein isolierter Umsatzrekord.

Microsofts aktuelle Zahlen belegen starke Ertragskraft und einen erheblichen Investitionsschub. Zugleich zeigen sie den Preis des Ausbaus im Zahlungsstrom. Der KI-Boom wird damit zu einer Geschichte, bei der neben Softwareerlösen zunehmend Kapitalbindung, Nutzungsdauer und Auslastung der Infrastruktur entscheidend sind.

Quellen und Berechnung

Verwendet wurden der Microsoft Annual Report 2026, insbesondere Kapitalflussrechnung und Erläuterungen, sowie die Finanzaufstellungen für Q1 FY2027 vom 28. Oktober 2026. Jahreswerte enden jeweils am 30. Juni; der Quartalsvergleich betrifft Juli bis September. Der dargestellte Rest ist ausschließlich operativer Cashflow minus Barzahlungen für Sachanlagen. Andere Investitionen, Leasingzugänge und Ausschüttungen werden nicht zusätzlich abgezogen. Die OpenAI-Bereinigung folgt der Unternehmensüberleitung. Alle Veränderungsraten sind aus den ausgewiesenen Beträgen berechnet. Stand: 3. November 2026.

Weitere Unternehmen im Zahlencheck

Das Geschäft mit der Drohnenabwehr: Was der Sensofusion-Börsenprospekt zeigt

Drohnenabwehr ist ein sicherheitspolitisches Thema und inzwischen auch ein Geschäft für den Kapitalmarkt. Der finnische Hersteller Sensofusion hat im Oktober 2026 den Schritt an die Börse gemacht. Sein Prospekt zeigt ein schnell wachsendes Unternehmen mit außergewöhnlich hohen historischen Gewinnmargen. Er zeigt aber auch, warum vergangene Rentabilität und künftiger Börsenerfolg zwei verschiedene Fragen sind.

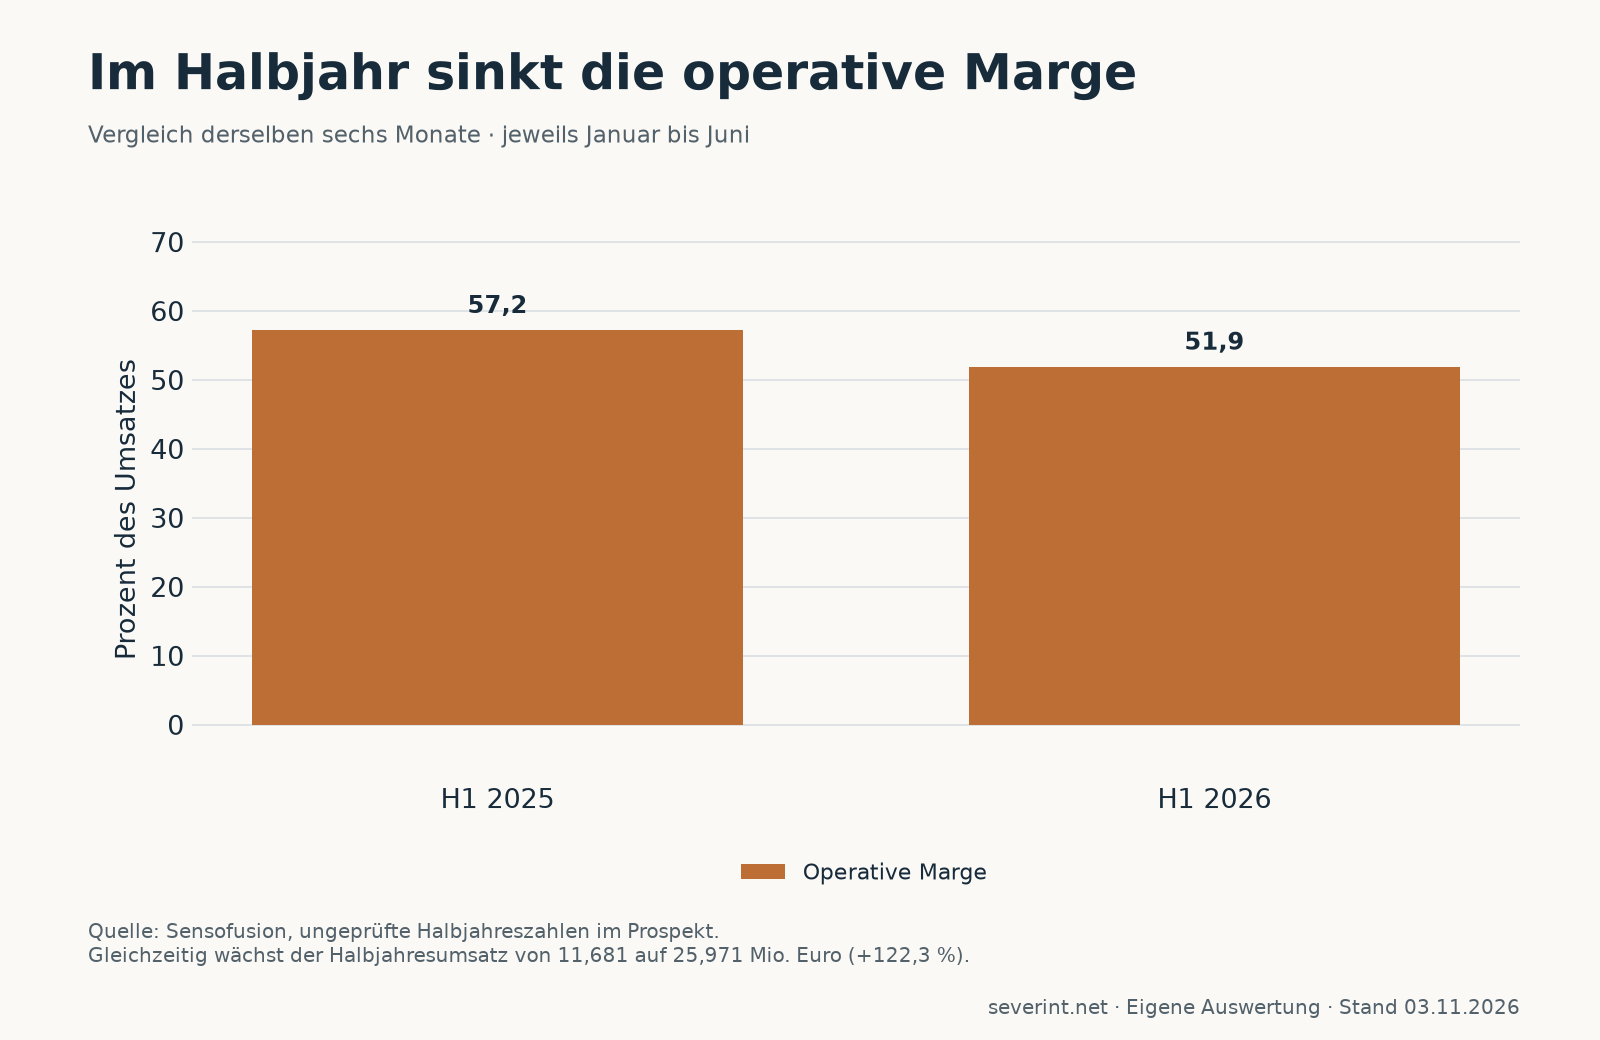
Besonders aufschlussreich ist der Vergleich gleicher Zeiträume: Im ersten Halbjahr 2026 steigt der Umsatz gegenüber dem Vorjahreshalbjahr um 122,3 Prozent. Die operative Marge sinkt gleichzeitig von 57,2 auf 51,9 Prozent. Das Unternehmen wächst also kräftig, verdient aber pro Umsatz-Euro weniger als im entsprechenden Vorjahreszeitraum.

Was die historischen Zahlen zeigen

Millionen Euro beziehungsweise Prozent. Kalenderjahre; IFRS-Zahlen aus dem Börsenprospekt. Margen selbst aus Umsatz und Ergebnis berechnet. Bei Bedarf lässt sich die Tabelle seitlich verschieben.

Kennzahl 2023 2024 2025
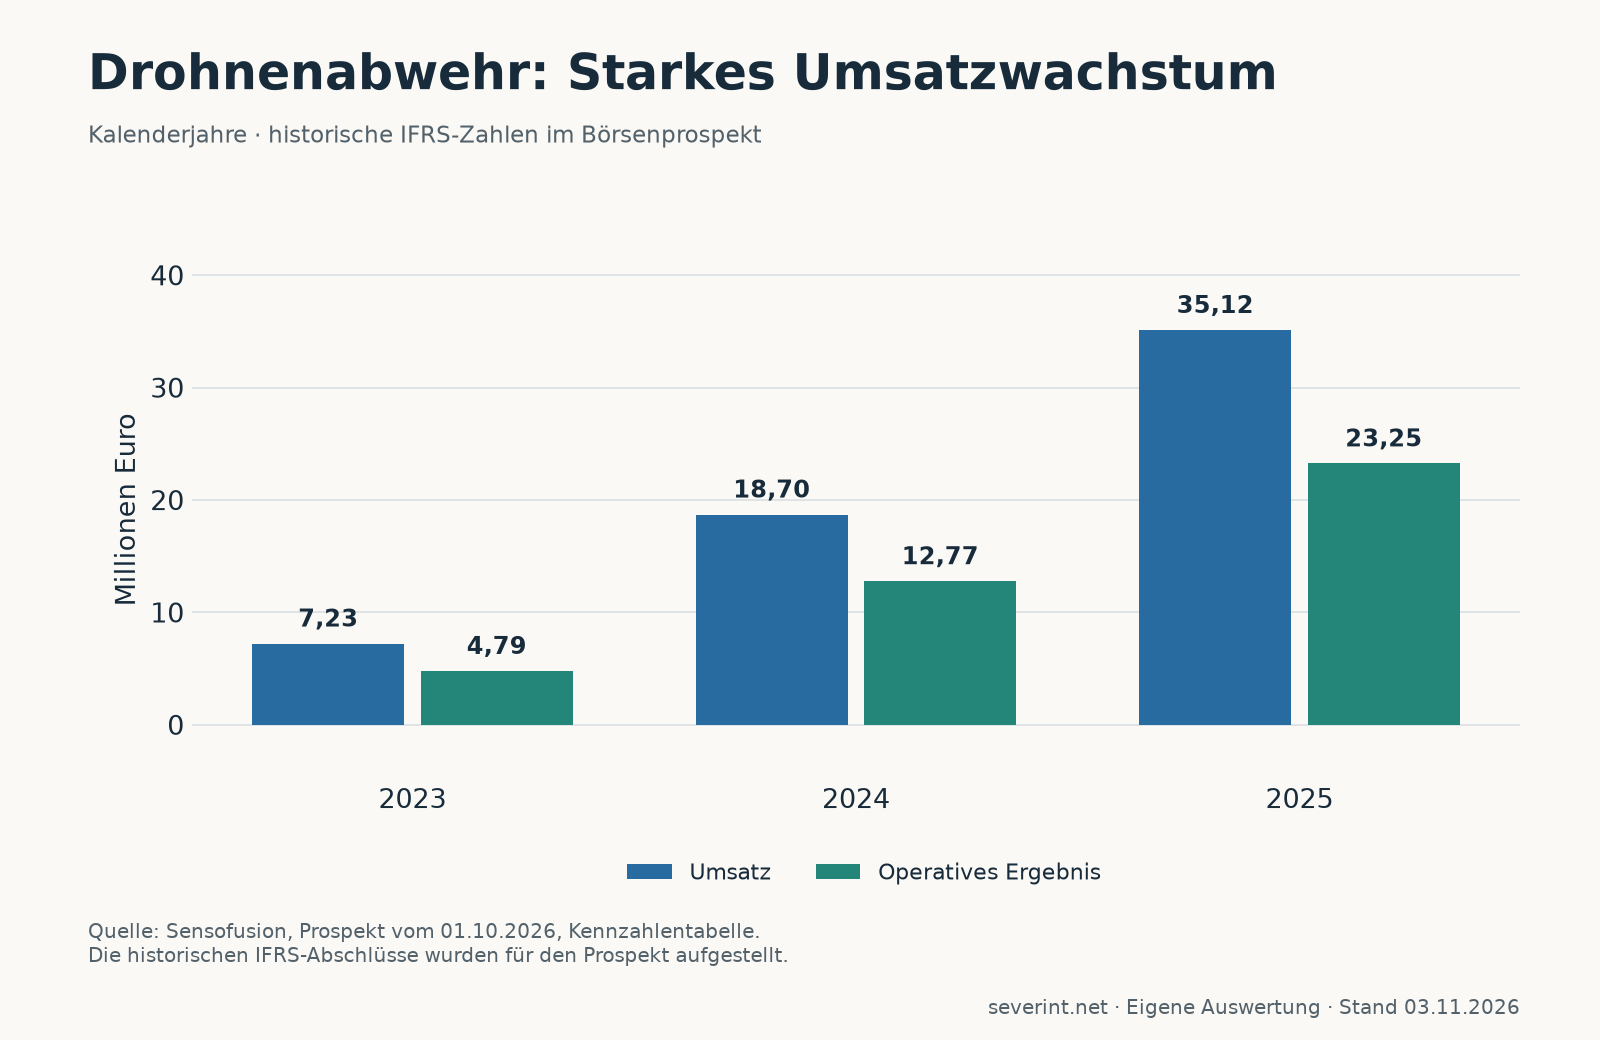
Umsatz 7,227 18,704 35,123
Operatives Ergebnis 4,787 12,773 23,254
Operative Marge 66,2 % 68,3 % 66,2 %
Sensofusions Jahresumsatz steigt von 7,227 Millionen Euro 2023 auf 35,123 Millionen 2025; das operative Ergebnis steigt von 4,787 auf 23,254 Millionen Euro.
Die historischen Jahreswerte sind von den ungeprüften Halbjahres- und Zwölfmonatskennzahlen zu unterscheiden.

Die Kennzahlentabelle im Börsenprospekt vom 1. Oktober 2026 enthält für den Zeitraum Juli 2025 bis Juni 2026 einen Umsatz von 49,413 Millionen Euro und ein operatives Ergebnis von 30,052 Millionen Euro. Daraus errechnen sich 60,8 Prozent operative Marge. Diese letzten zwölf Monate sind kein zusätzliches Geschäftsjahr und dürfen nicht zu den Jahreszahlen addiert werden: Sie überschneiden sich mit 2025.

Solche Margen bedeuten einen großen Abstand zwischen Erlösen und den in der Periode erfassten operativen Kosten. Sie belegen zunächst die Rentabilität der abgerechneten Geschäfte. Ob sich diese Rentabilität bei einer breiteren Produktpalette, höherer Kapazität und stärkerem Wettbewerb halten lässt, ist damit noch nicht beantwortet.

Warum der Halbjahresvergleich wichtiger ist als die größte Prozentzahl

Die operative Marge fällt im ersten Halbjahr von 57,2 Prozent 2025 auf 51,9 Prozent 2026, obwohl der Umsatz mehr als doppelt so hoch ist.
Eigene Berechnung aus den ungeprüften Halbjahreswerten. Ein Rückgang der Marge ist mit einem Anstieg des absoluten Gewinns vereinbar.

Der Rückgang beträgt rund 5,3 Prozentpunkte. Das absolute operative Ergebnis steigt dennoch von 6,686 auf 13,484 Millionen Euro. Eine niedrigere Marge und ein höherer Gewinn widersprechen sich also nicht. Genau diese Unterscheidung verhindert, dass eine einzige Kennzahl die gesamte Erzählung bestimmt.

Eine wachsende Firma kann zusätzliche Entwickler, Produktionskapazitäten und Vertrieb aufbauen, bevor daraus Umsatz entsteht. Umgekehrt kann ein großer Auftrag eine einzelne Periode besonders profitabel machen. Deshalb ist eine Halbjahresmarge weder automatisch das neue Normalniveau noch eine sichere Untergrenze für die Zukunft. Für eine tragfähige Beurteilung wären weitere vergleichbare Perioden nötig.

Die Bewertung verlangt einen anderen Maßstab

Die IPO-Unterlagen gingen von einem Eigenkapitalwert vor der Kapitalaufnahme von ungefähr 1,3 Milliarden Euro aus. Ins Verhältnis zum Umsatz der letzten zwölf Monate gesetzt, ergibt das rechnerisch rund das 26,3-Fache. Dieser historische Emissionsmaßstab ist kein aktueller Börsenkurs. Er ist auch kein Unternehmenswert-Umsatz-Verhältnis, bei dem Finanzschulden und Liquidität berücksichtigt wären.

Die Rechnung erklärt dennoch, weshalb hohe heutige Margen allein eine Bewertung nicht rechtfertigen. Ein erheblicher Teil der wirtschaftlichen Erwartung richtet sich auf zukünftige Umsätze und Gewinne. Wer einen solchen Maßstab beurteilt, müsste deshalb Annahmen über Dauer und Tempo des Wachstums offenlegen. Ohne diese Annahmen bleibt die Aussage „profitabel“ unvollständig.

Die Emittentenseite zum abgeschlossenen Börsengang nennt rund 259 Millionen Euro Bruttoerlös aus der Ausgabe neuer Aktien, bei vollständiger Ausübung der Mehrzuteilungsoption ungefähr 300 Millionen Euro. Das Unternehmen nennt Forschung, Produktions- und Testkapazitäten sowie finanzielle Flexibilität als Zwecke. Ausgabeerlöse sind jedoch weder Umsatz noch Gewinn; sie stärken zunächst die Finanzierung.

Ein staatlich geprägter Kundenmarkt

Nach den IPO-Informationen des begleitenden Instituts Danske Bank entfielen 2025 rund 98,5 Prozent des Umsatzes auf Verteidigungs- und Sicherheitsbehörden. Das beschreibt die Zusammensetzung der Kundengruppen. Es sagt nicht, dass ein einzelner Staat oder Kunde diesen Anteil ausmacht.

Ein solches Geschäft hängt nicht allein davon ab, ob ein Produkt technisch überzeugt. Auch Haushaltsentscheidungen, Ausschreibungen, Beschaffungszyklen und die zeitliche Abnahme von Lieferungen können den Umsatz beeinflussen. Aus einem wachsenden sicherheitspolitischen Bedarf folgt deshalb nicht automatisch ein gleichmäßig wachsender Erlösstrom für jeden Anbieter.

Der Prospekt wird unter Risikofaktor 8 noch konkreter: 2025 hatten drei Kunden jeweils mehr als zehn Prozent Umsatzanteil; zusammen entfielen auf sie 71 Prozent des Umsatzes. Das ist eine erhebliche Konzentration. Sie bedeutet, dass schon die Verschiebung eines einzelnen großen Vertrags die Periodenzahlen verändern kann. Welche Umsatzanteile die drei Kunden jeweils haben, lässt sich aus dieser gemeinsamen Quote nicht ableiten.

Die Technik muss sich laufend bewähren

Drohnenabwehr ist kein einmal fertig entwickeltes Produkt. Neue Fluggeräte, Kommunikationsverfahren und Einsatzweisen können zusätzliche Entwicklungsarbeit erfordern. Der Prospekt nennt unter anderem technologische Fehlentscheidungen, zunehmenden Wettbewerb, schwankende Auftragstermine und Exportbeschränkungen als Risiken. Das sind benannte Risikofaktoren, keine Feststellung, dass diese Probleme bereits eingetreten wären.

Die zentrale ökonomische Frage lautet, ob ein Anbieter seinen technischen Vorsprung schneller erneuern kann, als bestehende Lösungen an Wert verlieren. Hohe Margen schaffen dafür finanziellen Spielraum. Sie können zugleich weitere Wettbewerber anziehen. Welche Wirkung überwiegt, lässt sich aus einer historischen Erfolgsserie allein nicht ablesen.

Woran der Börsengang später zu messen ist

Die neuen Mittel erweitern die Handlungsmöglichkeiten deutlich. Ihr wirtschaftlicher Erfolg müsste später an produktiver Kapazität, neuen Aufträgen, realisierten Margen und Zahlungsüberschüssen sichtbar werden. Ein großer Kassenbestand ist zunächst eine Möglichkeit, kein bereits erzielter Ertrag.

Sensofusions Unterlagen erzählen damit eine starke Wachstumsgeschichte mit einem anspruchsvollen Erwartungsniveau. Interessanter als die isolierte Zahl von rund 61 Prozent Zwölfmonatsmarge ist das Zusammenspiel aus mehr als verdoppeltem Halbjahresumsatz, sinkender Halbjahresmarge und erheblichem neuem Kapital. Genau dort wird sich zeigen, wie gut sich das bisherige Modell vergrößern lässt.

Quellen und Berechnung

Grundlage sind der englische EU Offering Circular vom 1. Oktober 2026, insbesondere die Kennzahlentabelle auf gedruckter Seite 3, sowie die IPO-Seiten von Sensofusion und Danske Bank. Die historischen IFRS-Abschlüsse wurden für den Prospekt erstellt; Halbjahres- und Zwölfmonatswerte sind ungeprüft. Die Zwölfmonatswerte entsprechen 2025 plus H1 2026 minus H1 2025. Margen und Bewertungsrelationen sind eigene Berechnungen. Der Bewertungsmaßstab bezieht sich auf den Börsengang, nicht auf einen Kurs am Veröffentlichungstag. Stand: 3. November 2026.

Weitere Unternehmen im Zahlencheck

Volkswagen in der Krise: Was die Sonderbelastungen erklären – und was nicht

Volkswagen setzt in neun Monaten 233,4 Milliarden Euro um und weist nur 71 Millionen Euro operativen Gewinn aus. Das entspricht rechnerisch rund drei Cent je 100 Euro Umsatz. Gleichzeitig meldet der Konzern für den Automobilbereich einen deutlich gestiegenen Netto-Cashflow. Beides kann stimmen. Die entscheidende Frage ist, welche wirtschaftliche Entwicklung hinter den jeweiligen Zahlen steckt.

Unsere Auswertung der am 29. Oktober veröffentlichten Neunmonatszahlen 2026 zeigt drei Ebenen: große Wertberichtigungen, weiterhin schwache operative Rentabilität und eine verbesserte Cashflow-Zahl, die wesentlich mit niedrigeren Investitionsabflüssen zusammenhängt.

Der Ergebniseinbruch ist wesentlich größer als der Umsatzrückgang

Milliarden Euro. *Investitionstätigkeit des laufenden Geschäfts nach VW-Definition. Konzern- und Bereichsgrößen sind ausdrücklich getrennt. Bei Bedarf lässt sich die Tabelle seitlich verschieben.

Kennzahl 9M 2025 9M 2026
Konzernumsatz 238,669 233,378
Operatives Konzernergebnis 5,408 0,071
Ergebnis nach Steuern 3,405 -2,720
Operativer Cashflow, Automobilbereich 18,931 17,868
Investitionsabfluss, Automobilbereich* 17,134 13,475
Netto-Cashflow, Automobilbereich 1,797 4,394

Der Umsatz sinkt gegenüber dem Vorjahreszeitraum um 2,2 Prozent, das operative Ergebnis dagegen um 98,7 Prozent. Ein solcher Abstand lässt sich aus dem Umsatz allein nicht verstehen. Er verweist auf Veränderungen der Kosten, der Verkaufsmischung und auf besondere Ergebnisbelastungen. Für einen sachgerechten Vergleich brauchen wir deshalb sowohl die Gewinnrechnung als auch den Blick auf Zahlungen.

Was die Sonderbelastungen erklären

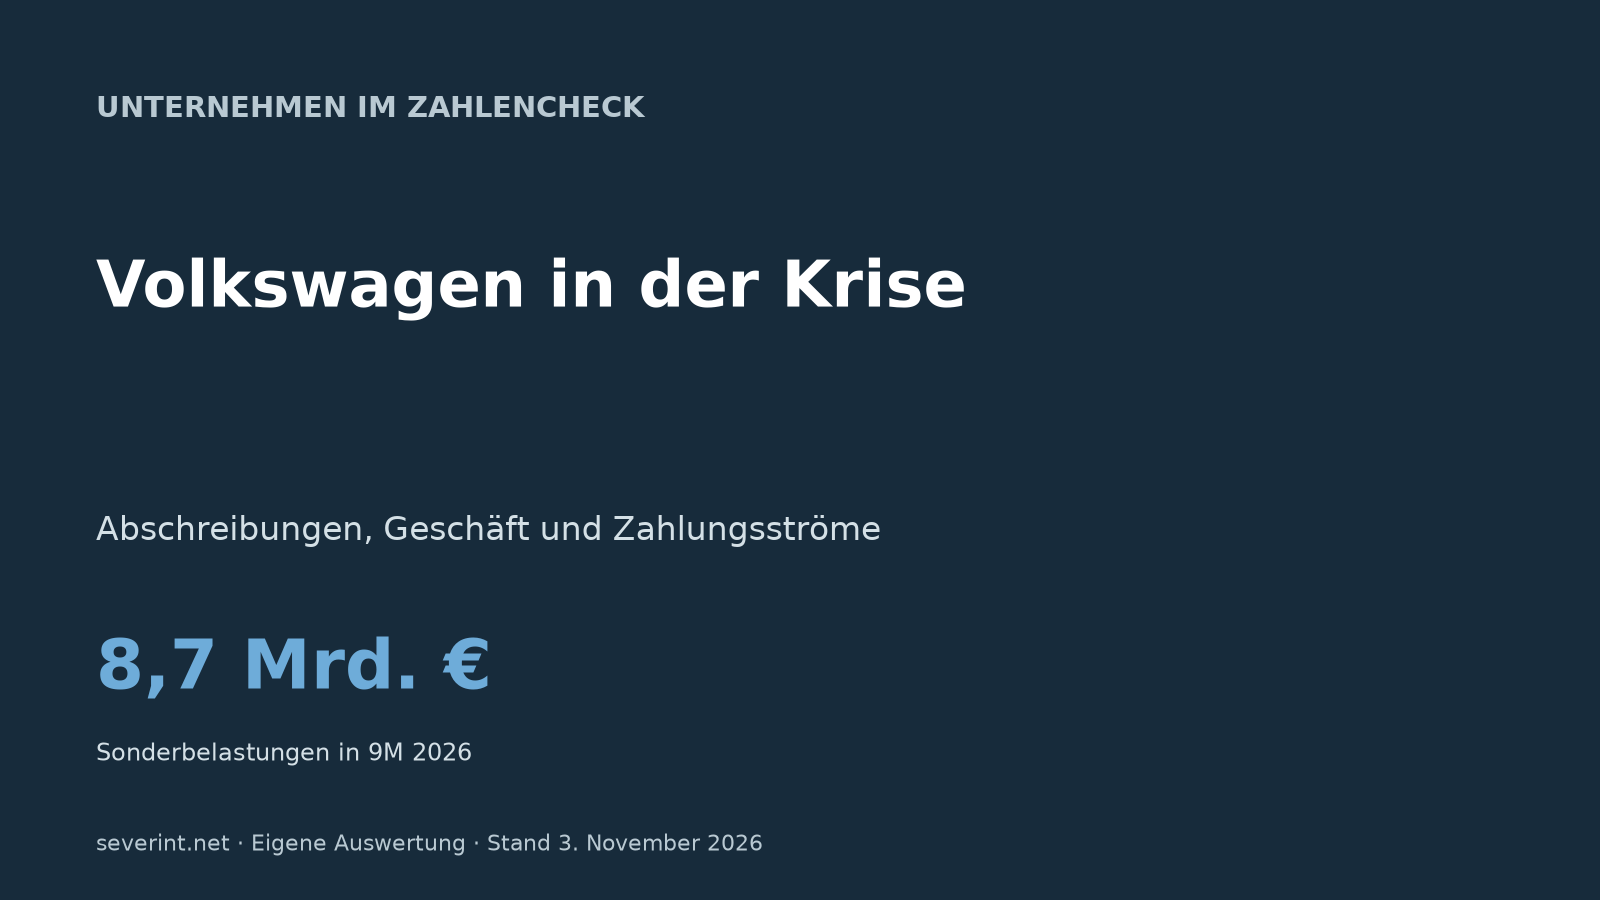
Volkswagen beziffert die Sonderbelastungen auf rund 8,7 Milliarden Euro. Dazu zählen insbesondere 6,4 Milliarden Euro Abschreibungen auf den Porsche-Geschäftswert und rund eine Milliarde Euro auf Vermögenswerte voll konsolidierter Gesellschaften in China. Vor Sondereffekten nennt das Unternehmen ein operatives Ergebnis von rund 8,8 Milliarden Euro beziehungsweise 3,8 Prozent Umsatzrendite. Diese Angaben stammen aus der Ergebnismitteilung des Konzerns.

Volkswagen weist für neun Monate 2026 0,071 Milliarden Euro operativen Gewinn aus. Vor Sondereffekten nennt der Konzern gerundet 8,8 Milliarden Euro.
Die bereinigte Zahl beantwortet eine zusätzliche Frage. Sie ersetzt den ausgewiesenen Gewinn nicht.

Eine Abschreibung auf einen Geschäftswert bedeutet, dass ein früher in der Bilanz angesetzter Wert reduziert wird. Sie löst in diesem Moment normalerweise keinen entsprechenden Geldabfluss aus. Das erklärt, warum ein Unternehmen zugleich einen starken Ergebniseinbruch und einen positiven Cashflow melden kann. Wirtschaftlich belanglos wird die Abschreibung dadurch nicht: Sie korrigiert Erwartungen an den Wert und die künftige Ertragskraft eines Geschäfts.

Ebenso wenig darf man sämtliche Sonderbelastungen pauschal als zahlungsunwirksam behandeln. Eine Wertberichtigung und Ausgaben für einen Umbau des Unternehmens sind unterschiedliche Vorgänge. Bei Restrukturierungen können Aufwandserfassung und Auszahlung zudem in verschiedene Berichtsperioden fallen. Die Überschrift „Sondereffekt“ sagt allein noch nicht, ob und wann Geld fließt.

Auch die bereinigte Marge bleibt dünn

Die bereinigten 3,8 Prozent bedeuten rund 3,80 Euro operatives Ergebnis je 100 Euro Umsatz, vor Finanzierung und Steuern. Als einfache Sensitivitätsrechnung: Ein zusätzlicher Margenpunkt auf dem aktuellen Neunmonatsumsatz entspräche ungefähr 2,33 Milliarden Euro Ergebnis. Das ist keine Prognose. Es zeigt, wie stark schon kleine Veränderungen von Preisen, Kosten und Produktmischung wirken.

Deshalb reicht die Erklärung „nur Abschreibungen“ nicht aus. Nach deren Herausrechnung bleibt eine begrenzte operative Ertragsreserve. Die Präsentation zu den Neunmonatszahlen ordnet das Ergebnis in ein Umfeld von Preis- und Wettbewerbsdruck ein. Ob ein Umbau erfolgreich ist, müsste sich künftig an nachhaltig besseren Margen und verlässlichen Zahlungsüberschüssen zeigen.

Auch eine Konzernmarge verdeckt Unterschiede zwischen Geschäftsbereichen. Ein profitables Teilgeschäft kann gleichzeitig mit Verlusten an anderer Stelle existieren. Hinzu kommen Konsolidierungseffekte: Die Gewinne einzelner Marken lassen sich nicht ohne Weiteres zu einem vermeintlichen „wahren“ Konzerngewinn addieren. Für die Gesamtbetrachtung ist die Überleitung im Konzernabschluss maßgeblich.

Warum der höhere Netto-Cashflow keine einfache Entwarnung ist

Im Automobilbereich sinkt der operative Cashflow von 18,931 auf 17,868 Milliarden Euro. Der Investitionsabfluss sinkt stärker, von 17,134 auf 13,475 Milliarden. Der Netto-Cashflow steigt auf 4,394 Milliarden Euro.
Der Vergleich verwendet jeweils Januar bis September. Die Investitionsgröße folgt der Volkswagen-Definition und enthält Portfolioeffekte.

Im Automobilbereich sinkt der operative Mittelzufluss um rund 1,06 Milliarden Euro. Der zugehörige Investitionsabfluss nimmt jedoch um rund 3,66 Milliarden Euro ab. Damit verbessert sich die Differenz deutlich. Die Veränderung des Netto-Cashflows lässt sich bis auf Rundungsdifferenzen mit diesen beiden Bewegungen erklären.

Das ist für die Finanzierung hilfreich, aber eine andere Geschichte als ein stark gestiegener Geldzufluss aus dem Betrieb. Niedrigere Investitionen können auf abgeschlossene Projekte, größere Effizienz oder veränderte zeitliche Abläufe zurückgehen. Sie können auch bedeuten, dass Ausgaben verschoben werden. Aus der Gesamtsumme allein lässt sich die langfristige Qualität der Entwicklung nicht bestimmen.

Außerdem weist Volkswagen auf Portfolioeffekte hin. Nach Bereinigung um M&A-Effekte nennt der Konzern einen Netto-Cashflow von rund 3,9 statt 3,5 Milliarden Euro im Vorjahr. Die Steigerung bleibt positiv, fällt aber wesentlich kleiner aus als bei den unbereinigten 4,4 gegenüber 1,8 Milliarden Euro. Damit wird sichtbar, weshalb die genaue Definition einer Kennzahl für ihre Interpretation entscheidend ist.

Welche Fragen die nächsten Berichte beantworten müssen

Für die weitere Beurteilung sind drei Entwicklungen besonders aussagekräftig: Verbessert sich die operative Marge vor neuen Sonderbelastungen? Erholt sich der operative Mittelzufluss? Und bleiben Investitionen ausreichend hoch, um Produktentwicklung und Wettbewerbsfähigkeit zu sichern? Erst das Zusammenspiel dieser Größen zeigt, ob aus einer kurzfristigen Entlastung ein tragfähiger Fortschritt wird.

Der heutige Befund ist deshalb zweigeteilt. Die großen Abschreibungen erklären einen erheblichen Teil des Gewinnrückgangs. Zugleich zeigen die bereinigte Marge und der schwächere operative Cashflow, dass auch das laufende Geschäft unter Druck steht. Der höhere Netto-Cashflow ist eine reale finanzielle Verbesserung, deren Herkunft sorgfältig gelesen werden muss.

Quellen und Berechnung

Grundlage sind der Volkswagen-Zwischenbericht Januar bis September 2026, die zugehörige Ergebnismitteilung und die Präsentation vom 29. Oktober. Eigene Wachstumsraten beziehen sich auf die angegebenen Vorjahreswerte. Die ausgewiesene operative Marge wird aus 71 Millionen Euro geteilt durch 233.378 Millionen Euro Umsatz berechnet. Bereinigte Beträge sind gerundete Unternehmensangaben; aus ihnen wird keine scheinbar exakte Ergebnisüberleitung konstruiert. Cashflow-Angaben betreffen den Automobilbereich, Ergebnisangaben den Konzern. Stand: 3. November 2026.

Weitere Unternehmen im Zahlencheck

Spam-Warnung: „Sie haben eine (1) Nachricht von uns. Klicken Sie unten, um sie zu öffnen.“

Es gibt Mails, die so wenig sagen, dass schon das verdächtig ist. „📩Sie haben eine (1) Nachricht von uns. Klicken Sie unten, um sie zu öffnen.“ lautet der Betreff, als Absender steht „📦UPS“ da, und im Postfach landeten gleich zwei Exemplare im Abstand von elf Minuten. Um es vorwegzunehmen: Mit UPS hat diese Mail nichts zu tun, legitim ist sie nicht.
Weiterlesen „Spam-Warnung: „Sie haben eine (1) Nachricht von uns. Klicken Sie unten, um sie zu öffnen.““

Spam-Warnung: „We have tried to contact you several times previously, but we have not received a response.“

Es gibt Mails, die klingen wie ein letzter Anruf vom Inkassobüro – nur dass niemand vorher angerufen hat. Die Nachricht mit dem Betreff „Re: We have tried to contact you several times previously, but we have not received a response. If you have not resolved your issue today, all your data will be completely deleted on Tuesday, November 3, 2026., including your pohotos and videos. Take Action!!“ ist genau so ein Exemplar. Um es vorwegzunehmen: Legitim ist sie nicht.
Weiterlesen „Spam-Warnung: „We have tried to contact you several times previously, but we have not received a response.““