
Drohnenabwehr ist ein sicherheitspolitisches Thema und inzwischen auch ein Geschäft für den Kapitalmarkt. Der finnische Hersteller Sensofusion hat im Oktober 2026 den Schritt an die Börse gemacht. Sein Prospekt zeigt ein schnell wachsendes Unternehmen mit außergewöhnlich hohen historischen Gewinnmargen. Er zeigt aber auch, warum vergangene Rentabilität und künftiger Börsenerfolg zwei verschiedene Fragen sind.
Besonders aufschlussreich ist der Vergleich gleicher Zeiträume: Im ersten Halbjahr 2026 steigt der Umsatz gegenüber dem Vorjahreshalbjahr um 122,3 Prozent. Die operative Marge sinkt gleichzeitig von 57,2 auf 51,9 Prozent. Das Unternehmen wächst also kräftig, verdient aber pro Umsatz-Euro weniger als im entsprechenden Vorjahreszeitraum.
Was die historischen Zahlen zeigen
Millionen Euro beziehungsweise Prozent. Kalenderjahre; IFRS-Zahlen aus dem Börsenprospekt. Margen selbst aus Umsatz und Ergebnis berechnet. Bei Bedarf lässt sich die Tabelle seitlich verschieben.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 7,227 | 18,704 | 35,123 |
| Operatives Ergebnis | 4,787 | 12,773 | 23,254 |
| Operative Marge | 66,2 % | 68,3 % | 66,2 % |
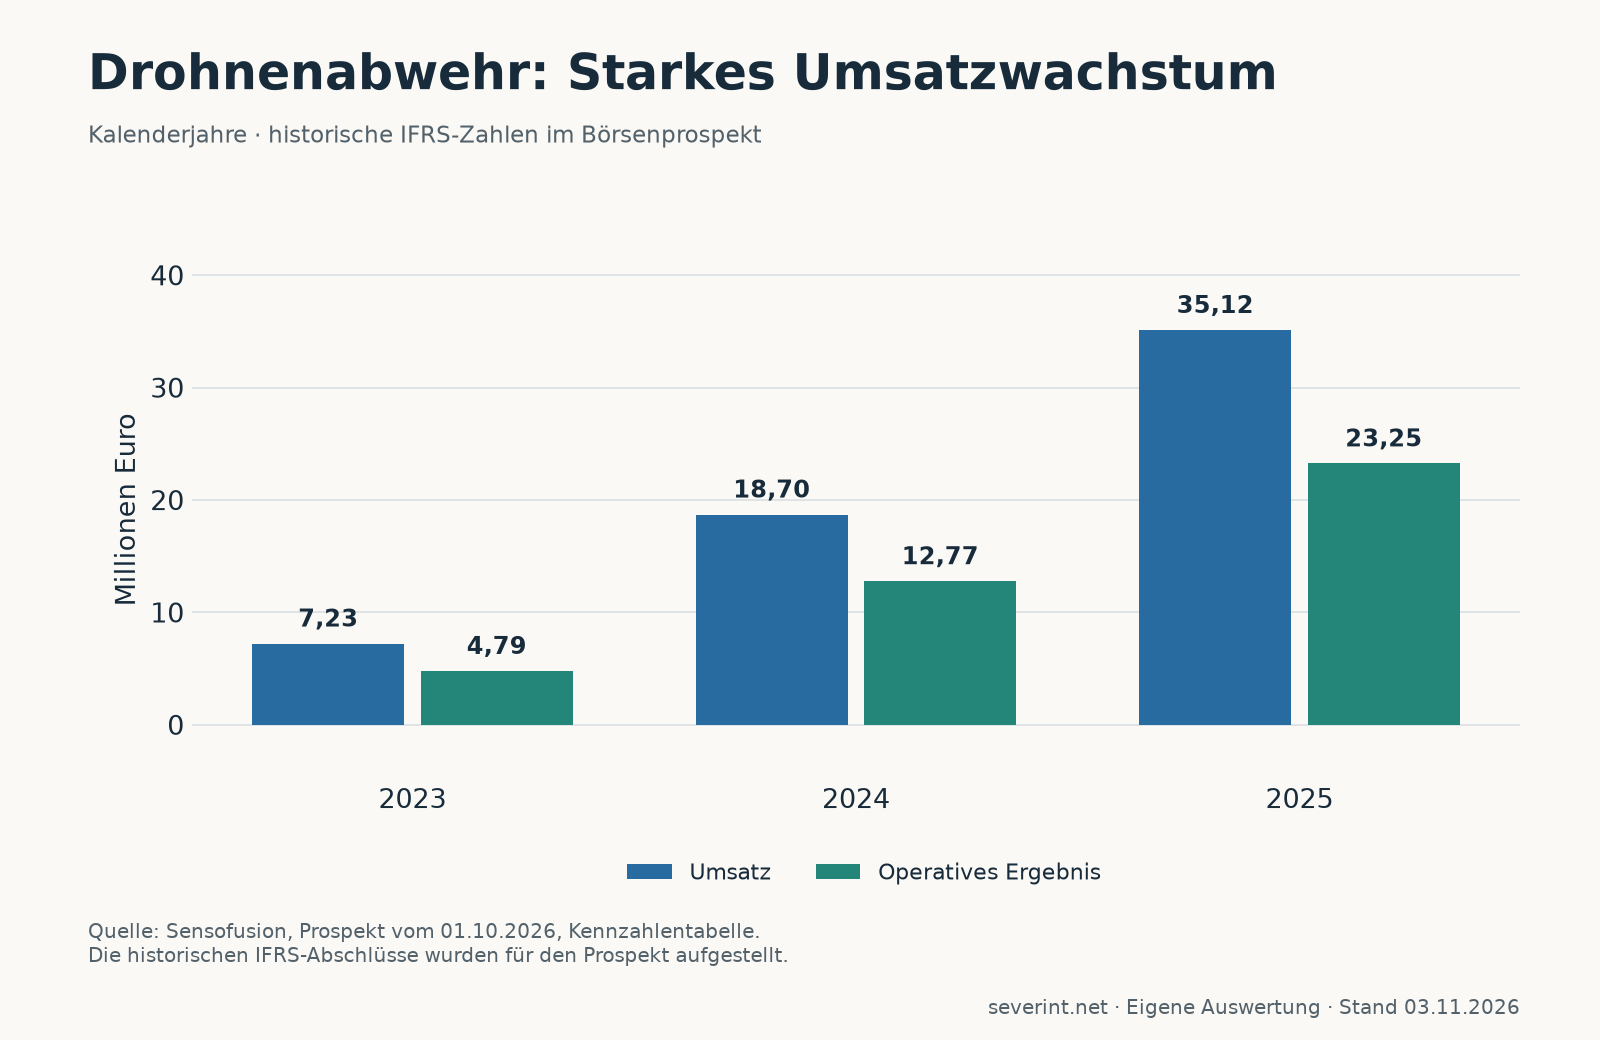
Die Kennzahlentabelle im Börsenprospekt vom 1. Oktober 2026 enthält für den Zeitraum Juli 2025 bis Juni 2026 einen Umsatz von 49,413 Millionen Euro und ein operatives Ergebnis von 30,052 Millionen Euro. Daraus errechnen sich 60,8 Prozent operative Marge. Diese letzten zwölf Monate sind kein zusätzliches Geschäftsjahr und dürfen nicht zu den Jahreszahlen addiert werden: Sie überschneiden sich mit 2025.
Solche Margen bedeuten einen großen Abstand zwischen Erlösen und den in der Periode erfassten operativen Kosten. Sie belegen zunächst die Rentabilität der abgerechneten Geschäfte. Ob sich diese Rentabilität bei einer breiteren Produktpalette, höherer Kapazität und stärkerem Wettbewerb halten lässt, ist damit noch nicht beantwortet.
Warum der Halbjahresvergleich wichtiger ist als die größte Prozentzahl
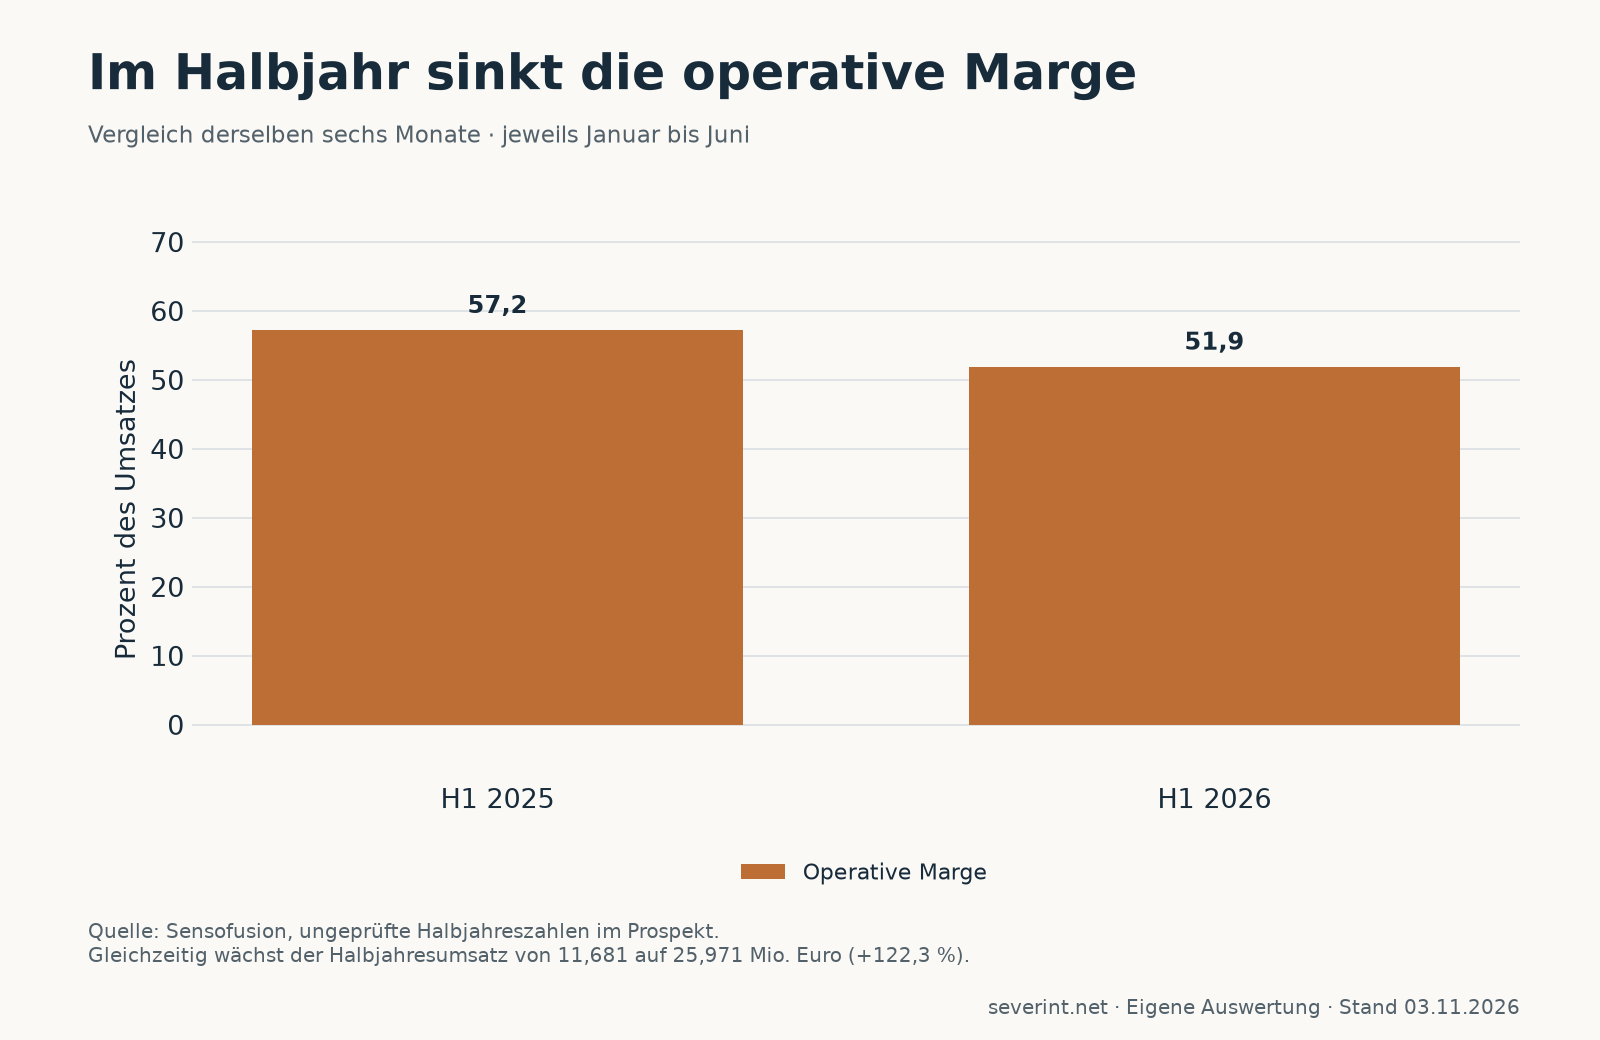
Der Rückgang beträgt rund 5,3 Prozentpunkte. Das absolute operative Ergebnis steigt dennoch von 6,686 auf 13,484 Millionen Euro. Eine niedrigere Marge und ein höherer Gewinn widersprechen sich also nicht. Genau diese Unterscheidung verhindert, dass eine einzige Kennzahl die gesamte Erzählung bestimmt.
Eine wachsende Firma kann zusätzliche Entwickler, Produktionskapazitäten und Vertrieb aufbauen, bevor daraus Umsatz entsteht. Umgekehrt kann ein großer Auftrag eine einzelne Periode besonders profitabel machen. Deshalb ist eine Halbjahresmarge weder automatisch das neue Normalniveau noch eine sichere Untergrenze für die Zukunft. Für eine tragfähige Beurteilung wären weitere vergleichbare Perioden nötig.
Die Bewertung verlangt einen anderen Maßstab
Die IPO-Unterlagen gingen von einem Eigenkapitalwert vor der Kapitalaufnahme von ungefähr 1,3 Milliarden Euro aus. Ins Verhältnis zum Umsatz der letzten zwölf Monate gesetzt, ergibt das rechnerisch rund das 26,3-Fache. Dieser historische Emissionsmaßstab ist kein aktueller Börsenkurs. Er ist auch kein Unternehmenswert-Umsatz-Verhältnis, bei dem Finanzschulden und Liquidität berücksichtigt wären.
Die Rechnung erklärt dennoch, weshalb hohe heutige Margen allein eine Bewertung nicht rechtfertigen. Ein erheblicher Teil der wirtschaftlichen Erwartung richtet sich auf zukünftige Umsätze und Gewinne. Wer einen solchen Maßstab beurteilt, müsste deshalb Annahmen über Dauer und Tempo des Wachstums offenlegen. Ohne diese Annahmen bleibt die Aussage „profitabel“ unvollständig.
Die Emittentenseite zum abgeschlossenen Börsengang nennt rund 259 Millionen Euro Bruttoerlös aus der Ausgabe neuer Aktien, bei vollständiger Ausübung der Mehrzuteilungsoption ungefähr 300 Millionen Euro. Das Unternehmen nennt Forschung, Produktions- und Testkapazitäten sowie finanzielle Flexibilität als Zwecke. Ausgabeerlöse sind jedoch weder Umsatz noch Gewinn; sie stärken zunächst die Finanzierung.
Ein staatlich geprägter Kundenmarkt
Nach den IPO-Informationen des begleitenden Instituts Danske Bank entfielen 2025 rund 98,5 Prozent des Umsatzes auf Verteidigungs- und Sicherheitsbehörden. Das beschreibt die Zusammensetzung der Kundengruppen. Es sagt nicht, dass ein einzelner Staat oder Kunde diesen Anteil ausmacht.
Ein solches Geschäft hängt nicht allein davon ab, ob ein Produkt technisch überzeugt. Auch Haushaltsentscheidungen, Ausschreibungen, Beschaffungszyklen und die zeitliche Abnahme von Lieferungen können den Umsatz beeinflussen. Aus einem wachsenden sicherheitspolitischen Bedarf folgt deshalb nicht automatisch ein gleichmäßig wachsender Erlösstrom für jeden Anbieter.
Der Prospekt wird unter Risikofaktor 8 noch konkreter: 2025 hatten drei Kunden jeweils mehr als zehn Prozent Umsatzanteil; zusammen entfielen auf sie 71 Prozent des Umsatzes. Das ist eine erhebliche Konzentration. Sie bedeutet, dass schon die Verschiebung eines einzelnen großen Vertrags die Periodenzahlen verändern kann. Welche Umsatzanteile die drei Kunden jeweils haben, lässt sich aus dieser gemeinsamen Quote nicht ableiten.
Die Technik muss sich laufend bewähren
Drohnenabwehr ist kein einmal fertig entwickeltes Produkt. Neue Fluggeräte, Kommunikationsverfahren und Einsatzweisen können zusätzliche Entwicklungsarbeit erfordern. Der Prospekt nennt unter anderem technologische Fehlentscheidungen, zunehmenden Wettbewerb, schwankende Auftragstermine und Exportbeschränkungen als Risiken. Das sind benannte Risikofaktoren, keine Feststellung, dass diese Probleme bereits eingetreten wären.
Die zentrale ökonomische Frage lautet, ob ein Anbieter seinen technischen Vorsprung schneller erneuern kann, als bestehende Lösungen an Wert verlieren. Hohe Margen schaffen dafür finanziellen Spielraum. Sie können zugleich weitere Wettbewerber anziehen. Welche Wirkung überwiegt, lässt sich aus einer historischen Erfolgsserie allein nicht ablesen.
Woran der Börsengang später zu messen ist
Die neuen Mittel erweitern die Handlungsmöglichkeiten deutlich. Ihr wirtschaftlicher Erfolg müsste später an produktiver Kapazität, neuen Aufträgen, realisierten Margen und Zahlungsüberschüssen sichtbar werden. Ein großer Kassenbestand ist zunächst eine Möglichkeit, kein bereits erzielter Ertrag.
Sensofusions Unterlagen erzählen damit eine starke Wachstumsgeschichte mit einem anspruchsvollen Erwartungsniveau. Interessanter als die isolierte Zahl von rund 61 Prozent Zwölfmonatsmarge ist das Zusammenspiel aus mehr als verdoppeltem Halbjahresumsatz, sinkender Halbjahresmarge und erheblichem neuem Kapital. Genau dort wird sich zeigen, wie gut sich das bisherige Modell vergrößern lässt.
Quellen und Berechnung
Grundlage sind der englische EU Offering Circular vom 1. Oktober 2026, insbesondere die Kennzahlentabelle auf gedruckter Seite 3, sowie die IPO-Seiten von Sensofusion und Danske Bank. Die historischen IFRS-Abschlüsse wurden für den Prospekt erstellt; Halbjahres- und Zwölfmonatswerte sind ungeprüft. Die Zwölfmonatswerte entsprechen 2025 plus H1 2026 minus H1 2025. Margen und Bewertungsrelationen sind eigene Berechnungen. Der Bewertungsmaßstab bezieht sich auf den Börsengang, nicht auf einen Kurs am Veröffentlichungstag. Stand: 3. November 2026.