Digitale Souveränität braucht mehr als ein Versprechen über den Speicherort von Daten. Wer eigene Cloud-Infrastruktur und Software betreibt, muss erhebliche Beträge vorfinanzieren. Wie diese Rechnung aussieht, lässt sich seit dem Börsenschritt des Schweizer Anbieters Infomaniak genauer untersuchen.
Der Halbjahresbericht 2026 zeigt ein wachsendes Geschäft mit hoher EBITDA-Marge. Zugleich übersteigen die Auszahlungen für Sachanlagen und immaterielle Vermögenswerte den operativen Mittelzufluss um rund 9,2 Millionen Franken. Hinzu kommt eine bemerkenswerte Börsenstruktur: Die Notierung selbst brachte dem Konzern kein frisches Geld; die Stimmenmehrheit bleibt nach Unternehmensangaben bei einer Stiftung.
Mehr Erträge, aber weniger Betriebsergebnis
Millionen Schweizer Franken. Januar bis Juni; ungeprüfter Abschluss der Infomaniak Group nach Swiss GAAP FER. Betriebserträge insgesamt umfassen mehr als den Nettoverkaufserlös aus Waren und Dienstleistungen. Bei Bedarf lässt sich die Tabelle seitlich verschieben.
| Kennzahl | H1 2025 | H1 2026 |
|---|---|---|
| Betriebserträge insgesamt | 27,392 | 31,581 |
| EBITDA | 10,110 | 11,616 |
| Abschreibungen | 5,710 | 7,277 |
| Betriebsergebnis (EBIT) | 4,400 | 4,339 |
| Nettogewinn | 3,946 | 3,459 |
| Operativer Cashflow | 11,468 | 14,631 |
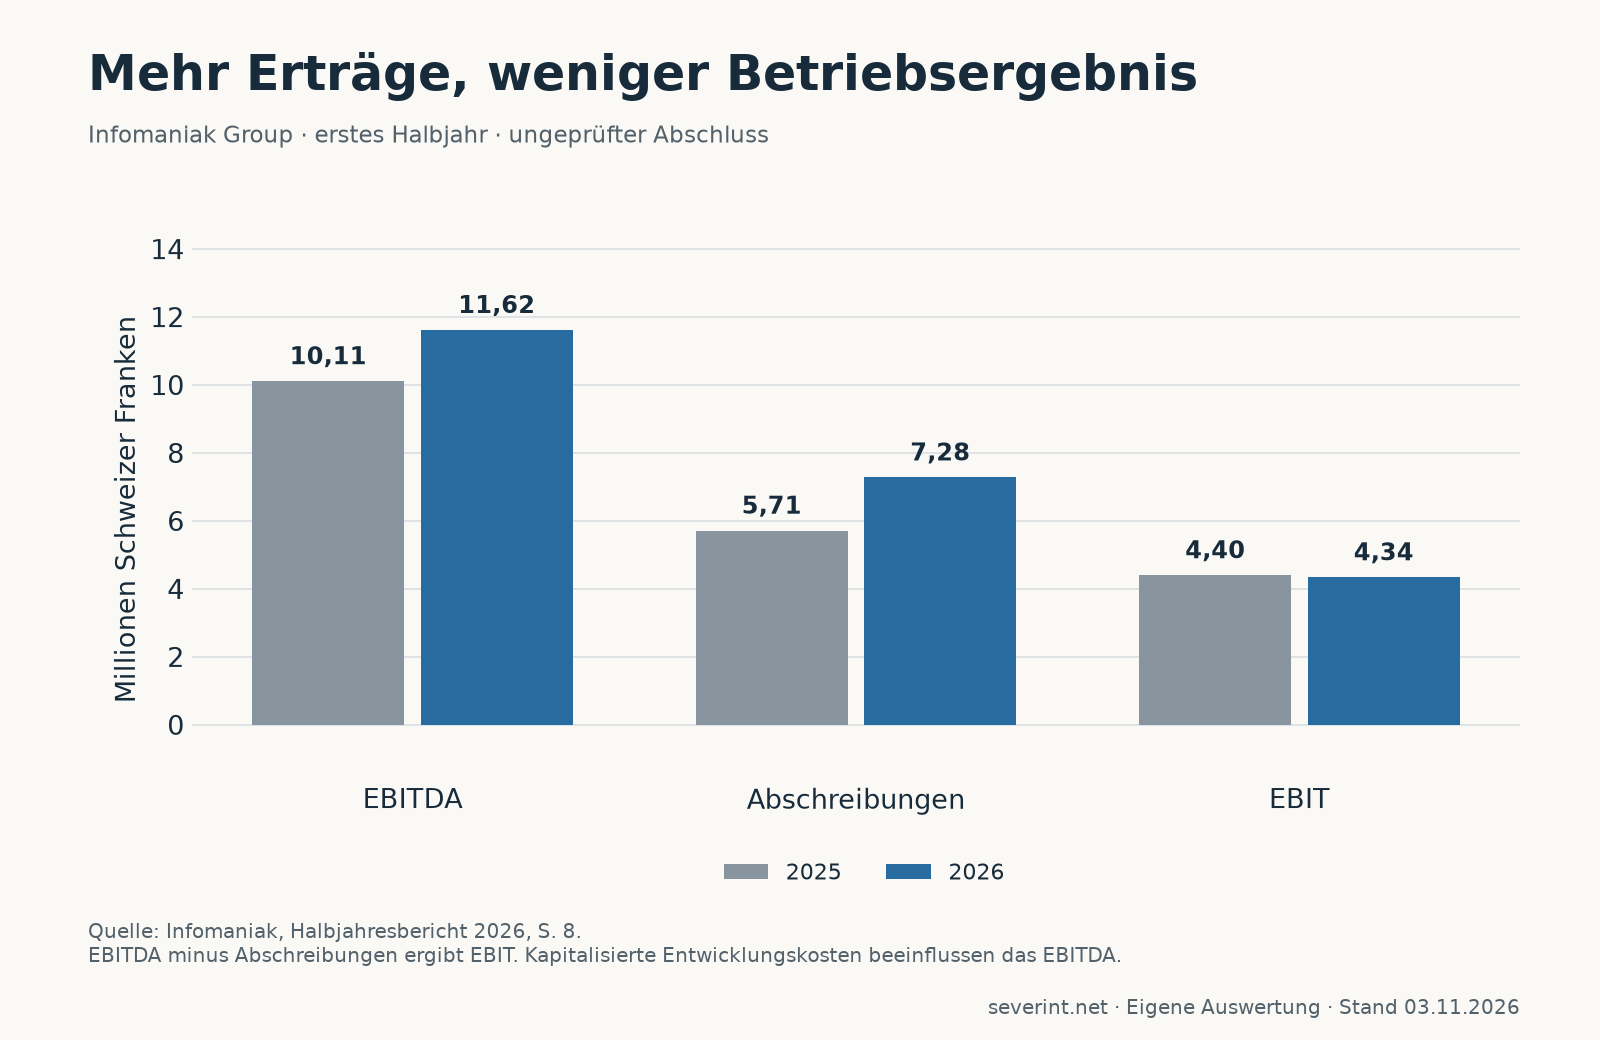
Die Betriebserträge steigen um 15,3 Prozent, das EBITDA um 14,9 Prozent. Daraus errechnet sich eine nahezu unveränderte EBITDA-Marge von 36,8 statt 36,9 Prozent. Das Betriebsergebnis nach Abschreibungen sinkt dagegen leicht um 1,4 Prozent. Die zusätzlichen Abschreibungen sind größer als der Zuwachs beim EBITDA.
Das ist für ein Unternehmen mit eigener Infrastruktur ein wesentlicher Unterschied. Server, technische Anlagen und entwickelte Software werden über ihre Nutzungsdauer verbraucht. Eine Betrachtung vor Abschreibungen zeigt eine Zwischenstufe der Ertragskraft; sie beantwortet noch nicht, wie viel nach diesem Werteverzehr verdient wird. Der Bericht enthält zudem Kosten im Zusammenhang mit der Börsennotierung, die den Periodenvergleich beeinflussen.
Warum Rechnungsvolumen und Umsatz unterschiedlich wachsen
In der Mitteilung zu den Börsenunterlagen nennt das Unternehmen ein um 26,5 Prozent gestiegenes Dienstleistungs-Rechnungsvolumen von 32,3 Millionen Franken. Der Nettoverkaufserlös aus Waren und Dienstleistungen wächst dagegen um 16,2 Prozent auf rund 31,0 Millionen Franken. Die gesamten Betriebserträge liegen bei den in der Tabelle gezeigten 31,581 Millionen Franken.
Diese Kennzahlen sind nicht austauschbar. Im Rechnungsvolumen stecken auch im Voraus bezahlte Abonnements. Ein bereits eingegangener Betrag kann wirtschaftlich Leistungen betreffen, die erst in späteren Monaten erbracht werden. Er wird deshalb nicht zwingend sofort vollständig als Umsatz ausgewiesen. Vorauszahlungen unterstützen die Finanzierung, bringen aber zugleich künftige Leistungspflichten mit sich.
Die Investitionsrechnung ist größer als der Mittelzufluss
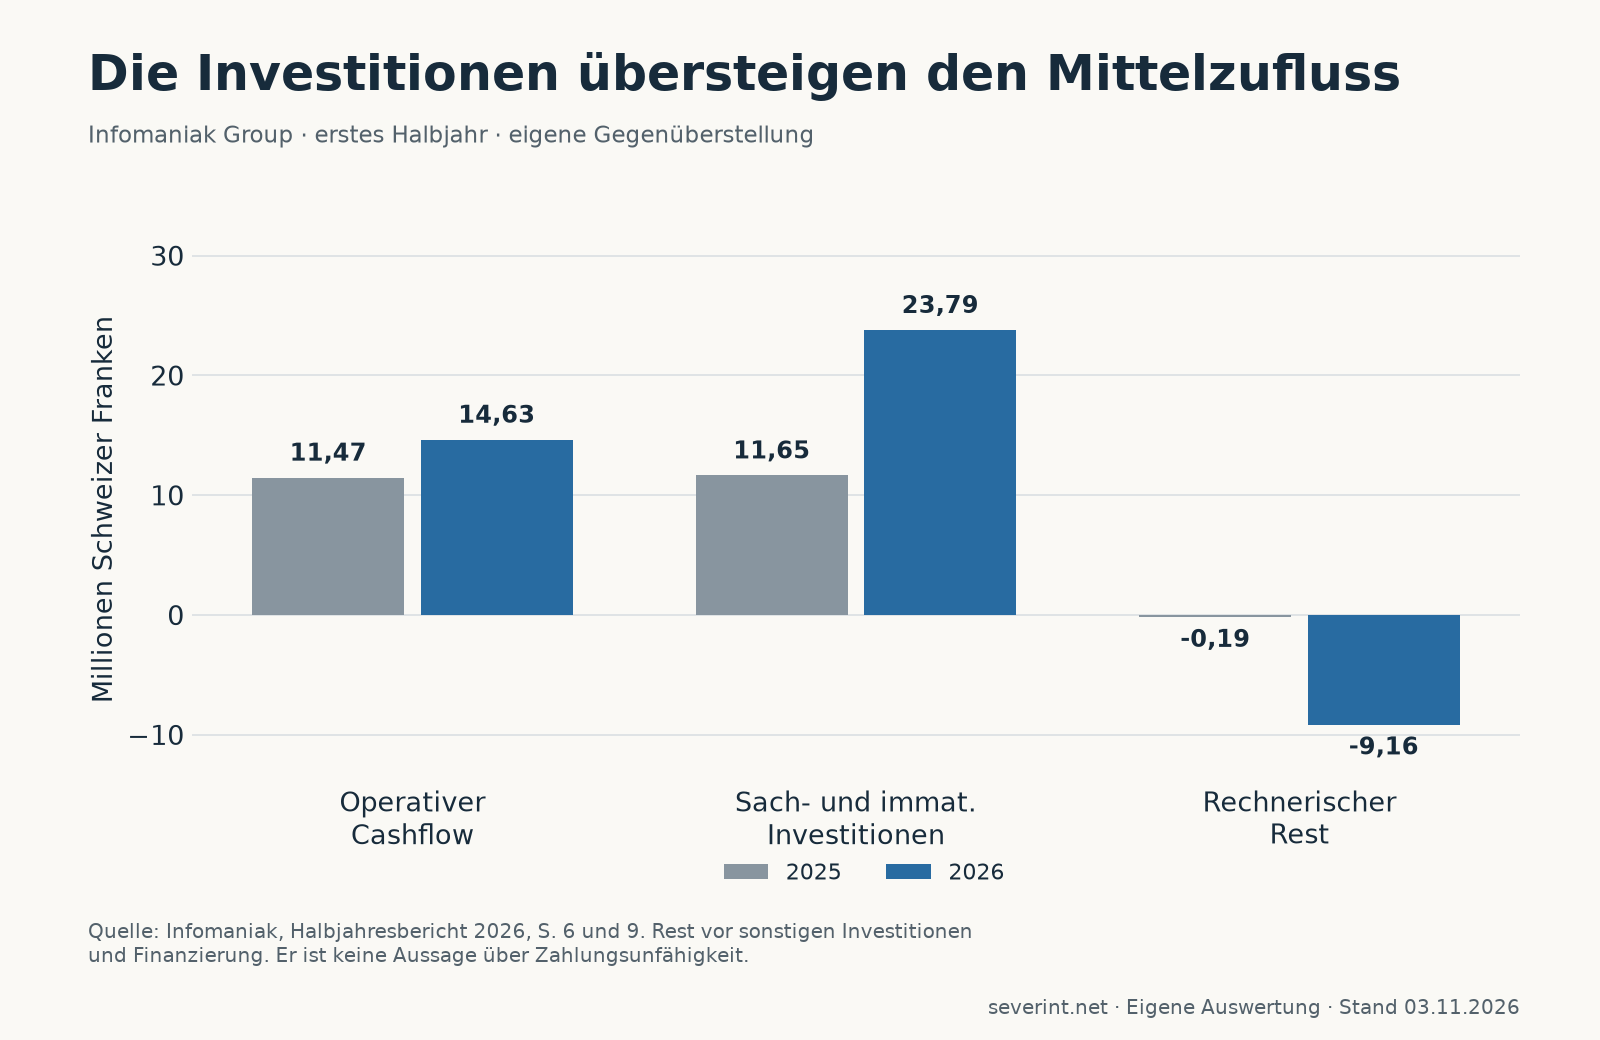
Die entsprechenden Investitionszahlungen steigen gegenüber dem Vorjahreshalbjahr um rund 104 Prozent. Davon entfallen 16,999 Millionen Franken auf Sachanlagen und 6,793 Millionen auf immaterielle Vermögenswerte. Gemeinsam entsprechen sie rund drei Vierteln der gesamten Betriebserträge des Halbjahres.
Die Kapitalflussrechnung macht sichtbar, wie die Differenz finanziert wird. Einschließlich sonstiger Finanzanlagen beträgt der gesamte Investitionsabfluss 24,219 Millionen Franken. Dem stehen 14,631 Millionen operativer Mittelzufluss und netto 7,353 Millionen aus Finanzierungstätigkeit gegenüber. Der Kassenbestand sinkt dadurch von 4,645 auf 2,410 Millionen Franken.
In den Finanzierungsbewegungen enthalten ist unter anderem eine Zunahme kurzfristiger Finanzverbindlichkeiten um 8,436 Millionen Franken. Wer das Unternehmensmotiv „ohne externes Kapital gewachsen“ liest, muss deshalb genau unterscheiden: Die Aussage über historische Unabhängigkeit von externen Eigenkapitalinvestoren bedeutet nicht, dass keinerlei Fremdfinanzierung eingesetzt wird.
Aktivierte Entwicklungskosten verdienen besondere Aufmerksamkeit
Der Bericht nennt 6,595 Millionen Franken aktivierte Eigenleistungen beziehungsweise Entwicklungskosten, nach 5,679 Millionen im Vorjahreshalbjahr. Ihre Größenordnung entspricht rund 57 Prozent des aktuellen EBITDA. Das ist keine Gewinnquote dieser Projekte, sondern ein Vergleich, der die Bedeutung der Bilanzierungsentscheidung sichtbar macht.
Bei einer Aktivierung werden qualifizierende Entwicklungsausgaben zunächst als Vermögenswert erfasst und über die spätere Nutzung abgeschrieben. Sie belasten das Ergebnis damit zeitlich anders, als wenn sämtliche Aufwendungen sofort in der Periode erfasst würden. Die Arbeit muss trotzdem bezahlt werden. Aktivierung schafft aus sich heraus keinen zusätzlichen Geldzufluss.
Die Vorgehensweise ist nicht automatisch problematisch. Sie kann dem langfristigen Nutzen einer Entwicklung entsprechen. Zu prüfen sind vor allem die erwarteten künftigen Erträge, die angesetzte Nutzungsdauer und mögliche Wertminderungen. Ein mechanischer Abzug aller aktivierten Beträge vom EBITDA wäre wiederum keine vollständige alternative Gewinnrechnung, weil auch Abschreibungen aus früheren Jahren konsistent behandelt werden müssten.
Eine Börsennotierung ist noch keine Kapitalaufnahme
Die Börsenbetreiberin SIX bestätigt den Handelsbeginn am 1. Oktober 2026 und den Weg über einen Reverse Takeover der bereits notierten Perrot Duval Holding. Dabei wurden neue Aktien im Tausch gegen die bisherigen Infomaniak-Anteile ausgegeben. Das ist wirtschaftlich etwas anderes als eine Platzierung neuer Aktien gegen Geld.
Die aktuelle Investorenseite stellt ausdrücklich klar, dass die Notierung selbst keine Mittelaufnahme beinhaltet. Sie schafft zusätzliche Möglichkeiten, später den Kapitalmarkt zu nutzen. Die beobachtete Investitionslücke darf deshalb nicht einfach mit vermeintlichen IPO-Einnahmen verrechnet werden.
Die Stiftung schützt Kontrolle, nicht die Rentabilität
Nach der Investorenseite hält die Infomaniak Foundation über nicht börsengehandelte A-Aktien mit bevorzugten Stimmrechten die Stimmenmehrheit. Die öffentlich gehandelten B-Aktien repräsentieren eine Minderheit der Stimmrechte. Wirtschaftliche Beteiligung und Kontrolle sind somit getrennt zu betrachten.
Eine solche Struktur kann eine langfristige Strategie gegen wechselnde Mehrheiten absichern. Sie beseitigt jedoch weder Wettbewerb noch Investitionsbedarf. Die wirtschaftliche Bewährungsprobe bleibt, ob zusätzliche Infrastruktur und neue Dienste ausreichend Nachfrage, Erträge und Zahlungsüberschüsse erzeugen. Digitale Unabhängigkeit ist damit auch eine Frage tragfähiger Finanzierung.
Quellen und Berechnung
Grundlage der Zahlen ist der ungeprüfte Halbjahresabschluss der operativen Infomaniak Group zum 30. Juni 2026, insbesondere Seiten 6, 8 und 9. Er ist kein nachträglicher Pro-forma-Abschluss des gesamten börsennotierten Unternehmens nach dem Reverse Takeover. Die Aussagen zur Transaktion beruhen auf den verlinkten Unternehmensmitteilungen, der Investorenseite und SIX; eine vollständige Prüfung des Börsenprospekts wird nicht beansprucht. Cashflow nach Investitionen bedeutet hier operativer Cashflow minus Zahlungen für Sachanlagen und immaterielle Vermögenswerte, vor weiteren Investitionen und Finanzierung. Stand: 3. November 2026.