
Apple meldet für das Geschäftsjahr 2026 rund 479 Milliarden Dollar Umsatz. Hinter dem Rekord stehen mehrere unterschiedliche Entwicklungen: starkes iPhone-Wachstum, ein besonders ertragreiches Dienstleistungsgeschäft und im Schlussquartal ein positiver Effekt aus Zollrückerstattungen. Eine genaue Betrachtung zeigt, welchen Anteil diese Faktoren jeweils erklären können.
Unsere Auswertung der am 2. November veröffentlichten Finanzaufstellungen ergibt: Das iPhone trägt rund 71 Prozent zum gesamten jährlichen Umsatzanstieg bei. Services liefern ungefähr ein Viertel des Umsatzes, aber gut 40 Prozent des Rohertrags. Die Zollrückerstattungen verbessern das Schlussquartal, erklären jedoch nicht allein dessen Gewinnwachstum.
Das Rekordjahr in Zahlen
Milliarden US-Dollar. Geschäftsjahre enden am 27. September 2025 beziehungsweise 26. September 2026. Grundlage sind die als ungeprüft gekennzeichneten Finanzaufstellungen zur Ergebnismeldung. Bei Bedarf lässt sich die Tabelle seitlich verschieben.
| Kennzahl | FY2025 | FY2026 |
|---|---|---|
| Umsatz | 416,161 | 478,834 |
| Operatives Ergebnis | 133,050 | 158,063 |
| Nettogewinn | 112,010 | 132,175 |
| Forschung und Entwicklung | 34,550 | 45,765 |
| Operativer Cashflow | 111,482 | 145,097 |
| Auszahlungen für Sachanlagen | 12,715 | 9,041 |
Der Umsatz steigt gegenüber dem Vorjahr um 15,1 Prozent, das operative Ergebnis um 18,8 Prozent und der Nettogewinn um 18,0 Prozent. Die Forschungsausgaben nehmen mit 32,5 Prozent noch stärker zu. Diese Größen beschreiben unterschiedliche Ebenen: Mehr Erlöse bedeuten nicht automatisch einen proportionalen Gewinnanstieg, wenn sich Kosten, Produktmischung und Steuern ebenfalls verändern.
Das iPhone bleibt der wichtigste Wachstumsträger

Die Rechnung hinter den 71 Prozent ist schlicht: Der iPhone-Umsatz steigt um 44,512 Milliarden Dollar, der gesamte Konzernumsatz um 62,673 Milliarden Dollar. Der Quotient zeigt den Beitrag zum absoluten Wachstum. Er sagt nicht, dass der iPhone-Umsatz selbst um 71 Prozent gewachsen wäre.
Für die Interpretation ist das entscheidend. Eine große Produktgruppe kann selbst bei einem moderaten prozentualen Zuwachs mehr zusätzliche Erlöse beitragen als ein kleines Geschäft mit einer sehr hohen Wachstumsrate. Die Zusammensetzung des Wachstums zeigt deshalb etwas anderes als eine Rangliste der Prozentwerte.
Aus den Umsatzsummen allein können wir zudem nicht sauber trennen, welcher Anteil auf Stückzahlen, Preise, Produktmischung oder Währungen entfällt. Ein größerer Umsatz ist nicht automatisch dieselbe Sache wie entsprechend mehr verkaufte Geräte. Diese Grenze sollte bei jeder Erklärung des Rekordjahres erhalten bleiben.
Warum Services für den Rohertrag so wichtig sind
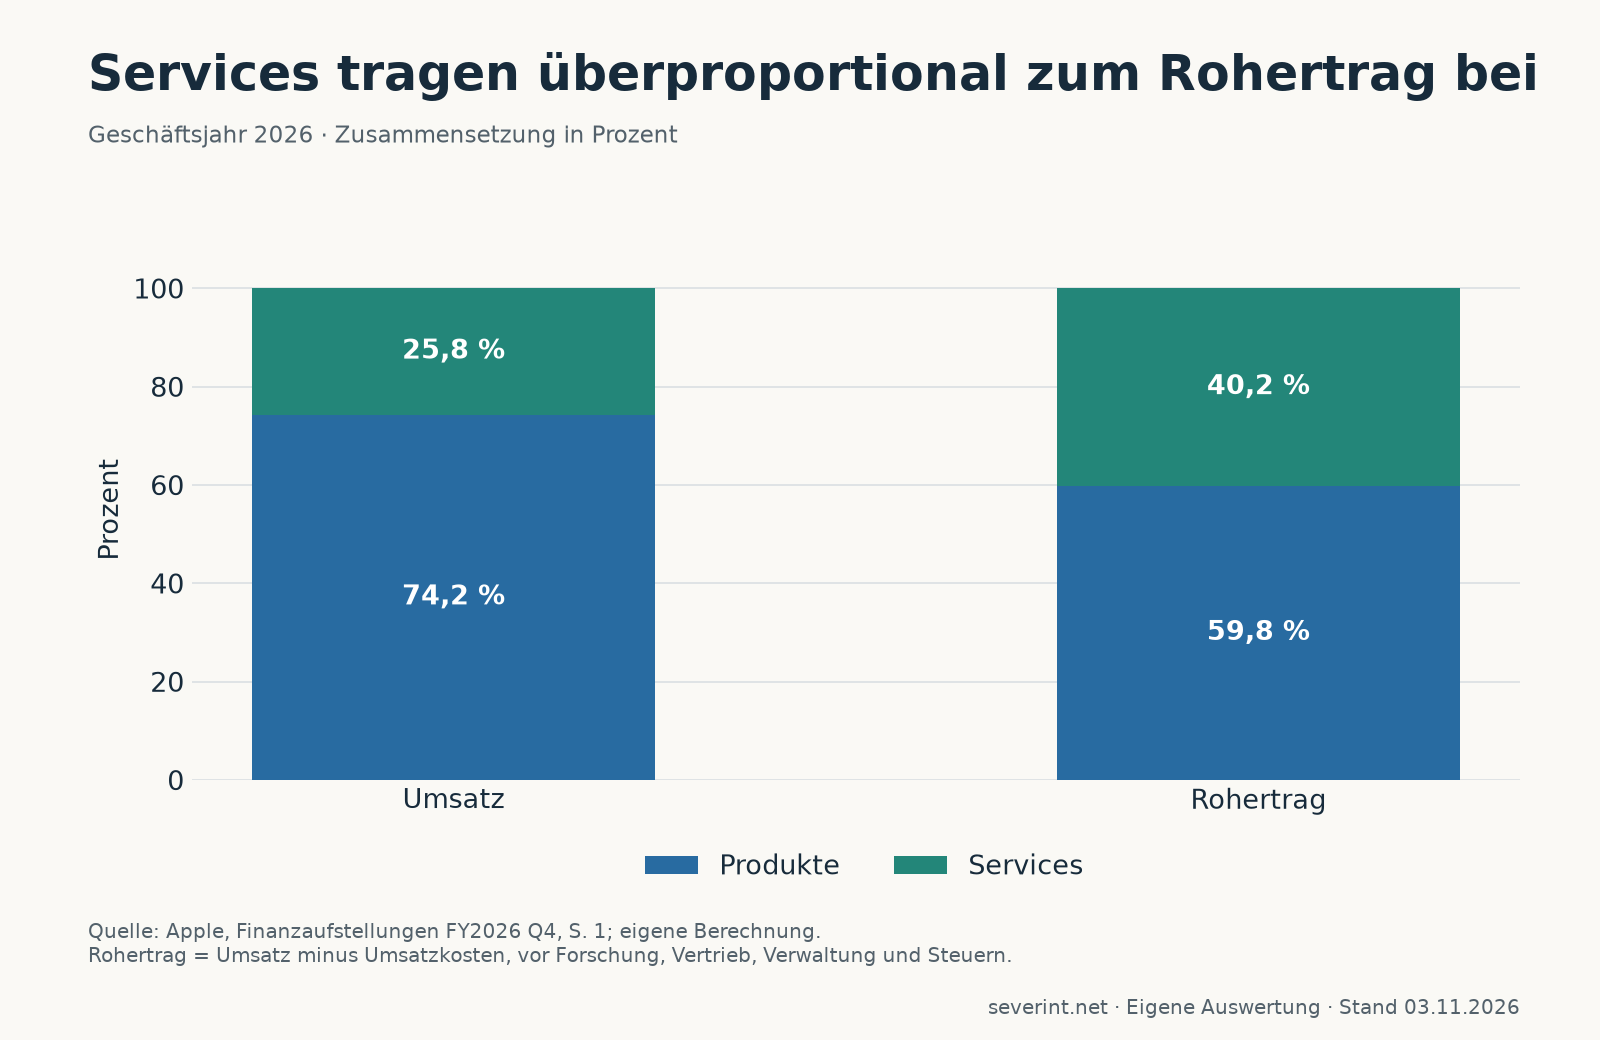
Für Services ergeben 123,301 Milliarden Dollar Erlöse abzüglich 29,358 Milliarden Dollar Umsatzkosten einen Rohertrag von 93,943 Milliarden Dollar. Daraus folgt eine Bruttomarge von 76,2 Prozent. Bei Produkten beträgt die entsprechende Marge 39,3 Prozent. Dieser Abstand erklärt, weshalb Services überproportional zum gesamten Rohertrag beitragen.
Die Größen dürfen nicht mit einem eigenständigen operativen Gewinn der jeweiligen Kategorie verwechselt werden. Die zentral ausgewiesenen Aufwendungen für Forschung, Vertrieb und Verwaltung sind in dieser Gegenüberstellung noch nicht einzelnen Produkten und Services zugerechnet. Eine hohe Bruttomarge ist deshalb nicht gleichbedeutend mit einem ebenso hohen endgültigen Gewinnanteil.
Außerdem hängen Hardware und Dienste wirtschaftlich zusammen. Geräte können die Nutzung von Diensten ermöglichen, Dienste wiederum die Attraktivität der Geräte erhöhen. Aus den veröffentlichten Kategorien lässt sich dieses Zusammenspiel nicht vollständig in isolierte Gewinnbeiträge zerlegen.
Wie groß ist der Effekt der Zollrückerstattungen?
Apple nennt in seiner Ergebnismitteilung vom 2. November für das Schlussquartal eine Bruttomarge von 47,9 Prozent, einschließlich eines positiven Effekts von ungefähr einem Prozentpunkt aus Zollrückerstattungen. Der verwässerte Gewinn je Aktie von 2,10 Dollar enthält demnach einen entsprechenden positiven Effekt von fünf Cent.
Als einfache Einordnung: Zieht man diese fünf Cent vom gerundeten Quartalswert ab, bleiben 2,05 Dollar. Gegenüber den ausgewiesenen 1,85 Dollar des Vorjahresquartals entspricht das rechnerisch noch rund 10,8 Prozent Wachstum. Diese Rechnung ist eine begrenzte Illustration anhand gerundeter Angaben, keine vollständige von Apple veröffentlichte Bereinigung aller Sondereffekte.
Der Unterschied zwischen Prozent und Prozentpunkten ist hier ebenfalls relevant. Ein Prozentpunkt Bruttomarge auf 114,477 Milliarden Dollar Quartalsumsatz entspricht ungefähr 1,14 Milliarden Dollar Rohertrag. Diese Größenordnung lässt sich nicht unverändert als Nettogewinn behandeln: Steuern und weitere Abgrenzungen liegen zwischen beiden Größen. Die Quartalsangabe darf auch nicht einfach auf das ganze Jahr hochgerechnet werden.
Starker Mittelzufluss und deutlich höhere Vorräte
Der Jahrescashflow aus dem Betrieb beträgt 145,097 Milliarden Dollar. Nach 9,041 Milliarden Dollar Auszahlungen für Sachanlagen verbleiben rechnerisch 136,056 Milliarden Dollar. Gleichzeitig nennt die Kapitalflussrechnung 86,390 Milliarden Dollar für Aktienrückkäufe und 15,721 Milliarden Dollar für Dividenden. Diese Zahlungen dürfen nicht mit Aufwendungen der Gewinnrechnung verwechselt werden.
Ein weiterer Punkt verdient Aufmerksamkeit: Der bilanzierte Vorratsbestand steigt von 5,718 auf 14,541 Milliarden Dollar, also um rund 154 Prozent. Die Kapitalflussrechnung zeigt ebenfalls eine erhebliche Mittelbindung in Vorräten. Das ist eine Beobachtung für die weitere Analyse, kein Beleg für unverkäufliche Produkte.
Vorräte können etwa im Zuge von Produktionsplanung, Produkteinführungen oder vorsorglicher Beschaffung steigen. Welche Ursachen den vorliegenden Anstieg im Einzelnen erklären, geht aus den knappen Finanzaufstellungen nicht hervor. Entscheidend wird sein, wie sich Bestände, Absatz und gegebenenfalls Wertberichtigungen in den folgenden Berichten entwickeln.
Was vom Rekord bleibt
Das Geschäftsjahr zeigt kräftiges Wachstum und einen hohen operativen Zahlungsüberschuss. Das iPhone ist für die absoluten zusätzlichen Erlöse zentral, Services für die Zusammensetzung des Rohertrags. Die Zollrückerstattungen helfen dem Schlussquartal, ersetzen aber keine Erklärung des laufenden Geschäfts.
Für die nächsten Perioden sind deshalb die Verteilung des Wachstums, die Entwicklung der Services-Marge und der Abbau oder weitere Aufbau von Vorräten besonders aufschlussreich. Eine Rekordzahl wird erst durch diese Zusammenhänge zu einer verständlichen wirtschaftlichen Geschichte.
Quellen und Berechnung
Verwendet wurden die Apple-Ergebnismitteilung vom 2. November 2026 und die dreiseitigen, als ungeprüft bezeichneten konsolidierten Finanzaufstellungen. Jahreswerte betreffen FY2026, Quartalswerte dessen Schlussquartal. Wachstumsbeiträge werden aus absoluten Umsatzänderungen berechnet. Bruttomargen sind Umsatz minus Umsatzkosten, geteilt durch Umsatz. Der vereinfachte Restcashflow zieht nur Sachinvestitionen vom operativen Cashflow ab. Die Zollrechnung ist ausdrücklich auf den von Apple genannten Quartalseffekt beschränkt. Stand: 3. November 2026.