Ein Unternehmen meldet mehr Geld aus dem laufenden Geschäft. Das klingt zunächst beruhigend. Bei RegenLab lohnt sich aber eine zweite Frage: Welche Zahlung hat den Geldzufluss geprägt – und kommt sie wieder?
RegenLab entwickelt unter anderem Systeme zur Aufbereitung von plättchenreichem Plasma aus patienteneigenem Blut. Der vorläufige Börsenprospekt vom 27. Oktober 2026 sieht 2,5 Millionen Aktien zu 6 bis 8 Dollar vor. Bei 7 Dollar wären das rechnerisch 17,5 Millionen Dollar vor Emissionskosten. Das sind Angebotspläne, kein Nachweis eines bereits abgeschlossenen Börsengangs. Quelle: RegenLab, S-1/A.
Der auffällige Sprung beim Geldzufluss
Im ersten Halbjahr 2026 weist RegenLab 5,039 Millionen Dollar operativen Cashflow aus, gegenüber 406.000 Dollar im Vorjahreshalbjahr. Der Nettogewinn beträgt gleichzeitig nur 71.000 Dollar. Die ungeprüften Halbjahreszahlen stehen im Finanzanhang des Prospekts. Quelle: Kapitalflussrechnung und Ergebnisrechnung.
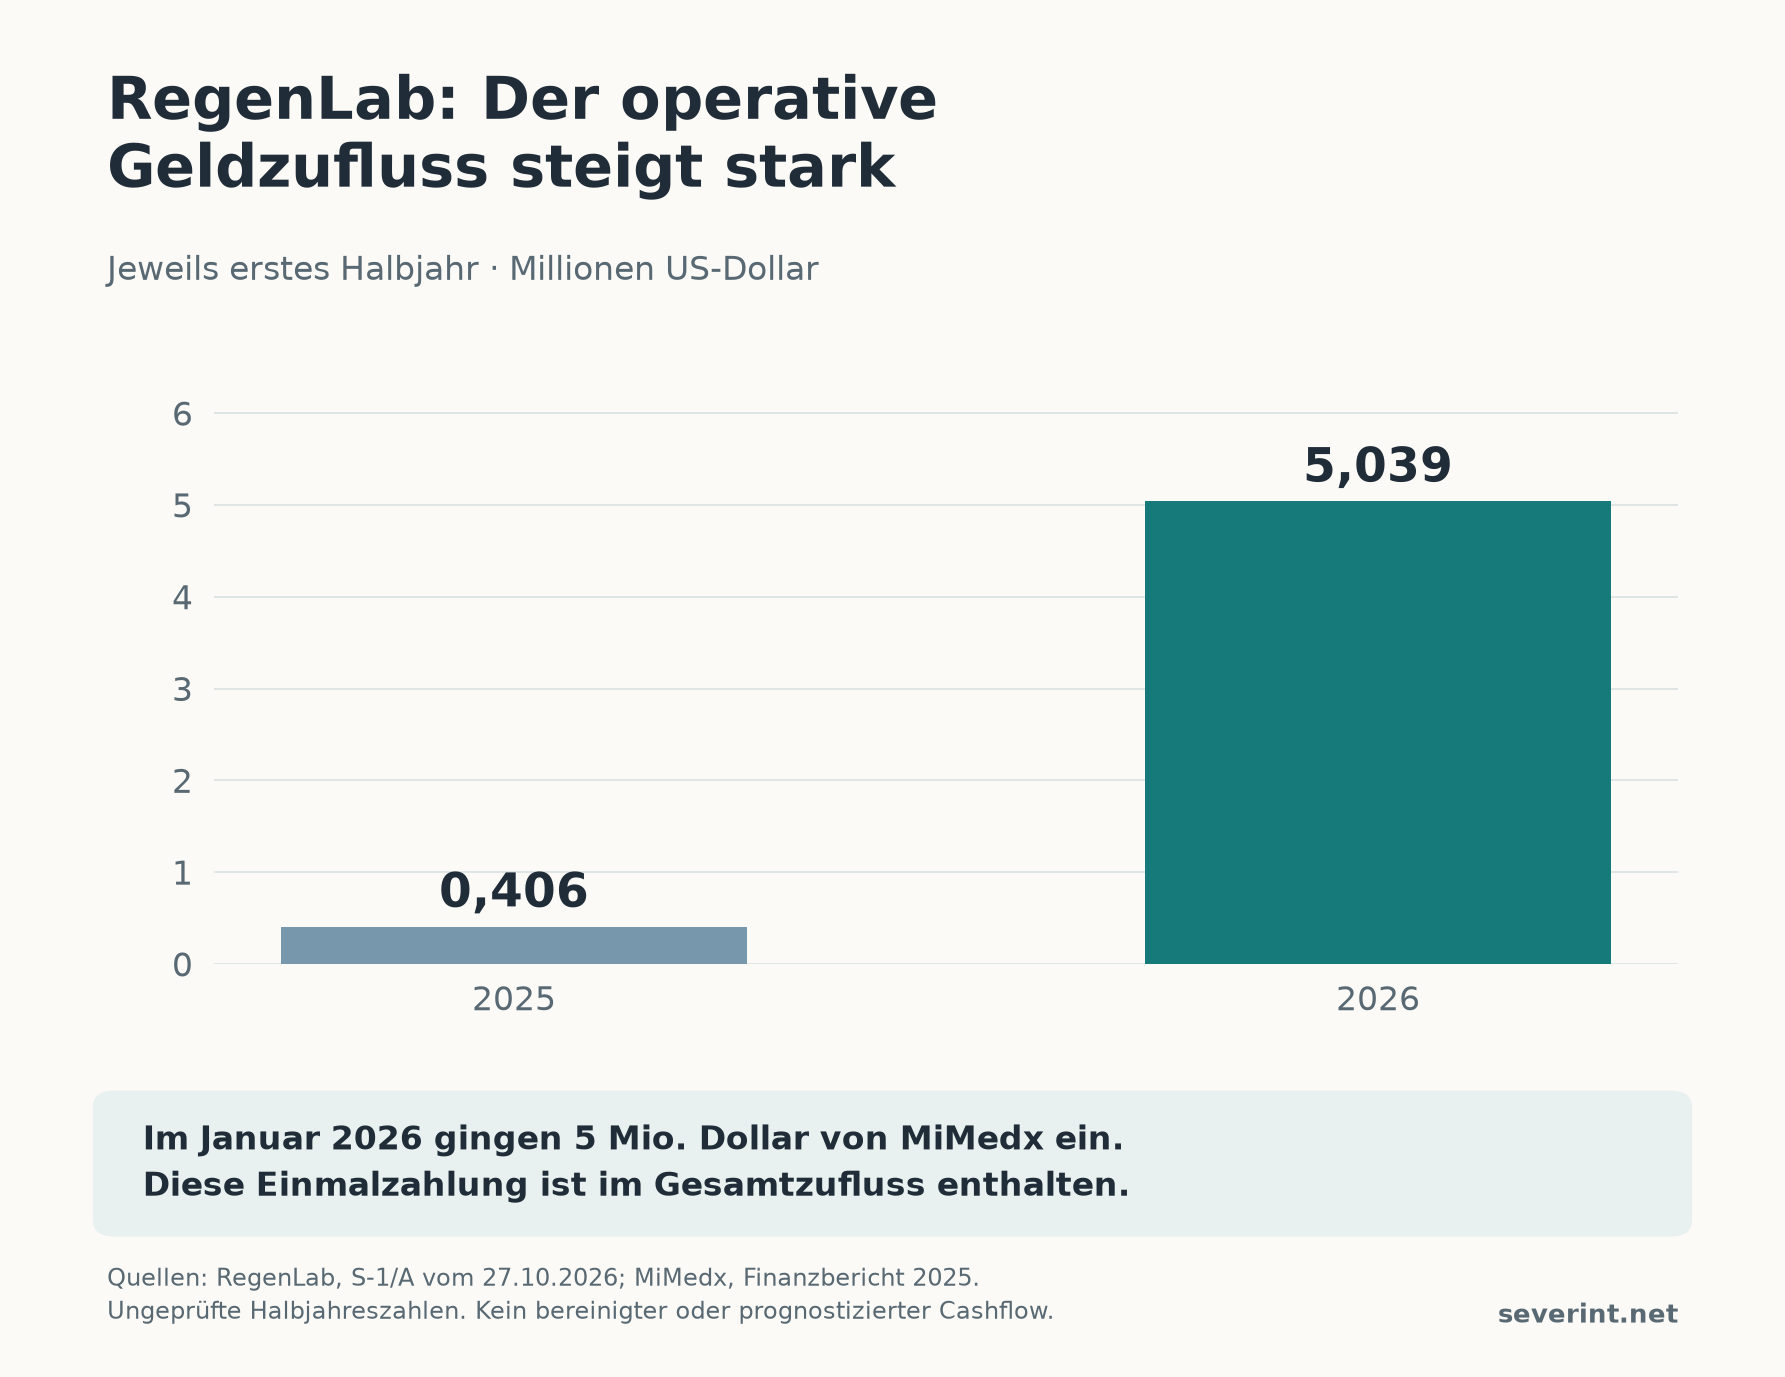
Gewinn und Cashflow beantworten unterschiedliche Fragen. Der Gewinn ordnet Erträge und Aufwendungen einer Periode zu. Der operative Cashflow verfolgt die Geldbewegungen des laufenden Geschäfts. Eine Zahlung kann heute eingehen, obwohl die dazugehörige wirtschaftliche Leistung über einen längeren Zeitraum erbracht wird. Auch später bezahlte Rechnungen oder veränderte Lagerbestände können die beiden Größen auseinanderziehen.
Der Vertriebspartner liefert den entscheidenden Hinweis
MiMedx bestätigt in seinem eigenen Bericht eine Zahlung von 5 Millionen Dollar an RegenLab im Januar 2026. Sie gehört zu einer exklusiven US-Vertriebsvereinbarung für ein Wundbehandlungsprodukt. Weitere bis zu 5 Millionen Dollar hängen von vereinbarten Umsatzmeilensteinen ab. MiMedx bilanziert die erworbenen Vertriebsrechte als Vermögenswert. Quelle: MiMedx, Angaben zu erworbenen Rechten.
Die erste Zahlung ist damit fast so groß wie RegenLabs gesamter operativer Nettozufluss des Halbjahres. Das macht ihre Bedeutung sichtbar. Es erlaubt aber keine vollständige Berechnung eines „normalen“ Cashflows: Dafür müssten auch die dazugehörigen Kosten, Zahlungszeitpunkte und übrigen Veränderungen untersucht werden.
Meine Einordnung: Die Vereinbarung kann wirtschaftlich wertvoll sein. Sie verschafft Geld und einen Vertriebskanal. Für die Frage, ob das Geschäft sich dauerhaft selbst finanziert, sind wiederkehrende Produktverkäufe jedoch aussagekräftiger als ein einmaliger Vertragsabschluss. Die noch möglichen Meilensteinzahlungen darf man dabei weder als schon vorhandenes Guthaben noch als jährliches Einkommen behandeln.
Warum ein voller werdendes Konto nicht jede Lücke schließt
Zum 30. Juni stehen kurzfristigen Vermögenswerten von 22,342 Millionen Dollar kurzfristige Verpflichtungen von 35,146 Millionen gegenüber. Die Differenz beträgt 12,804 Millionen Dollar. Der Prospekt enthält zudem einen Hinweis auf erhebliche Zweifel an der Unternehmensfortführung ohne ausreichende Finanzierung. Quelle: Bilanz und Abschnitt zur Liquidität.
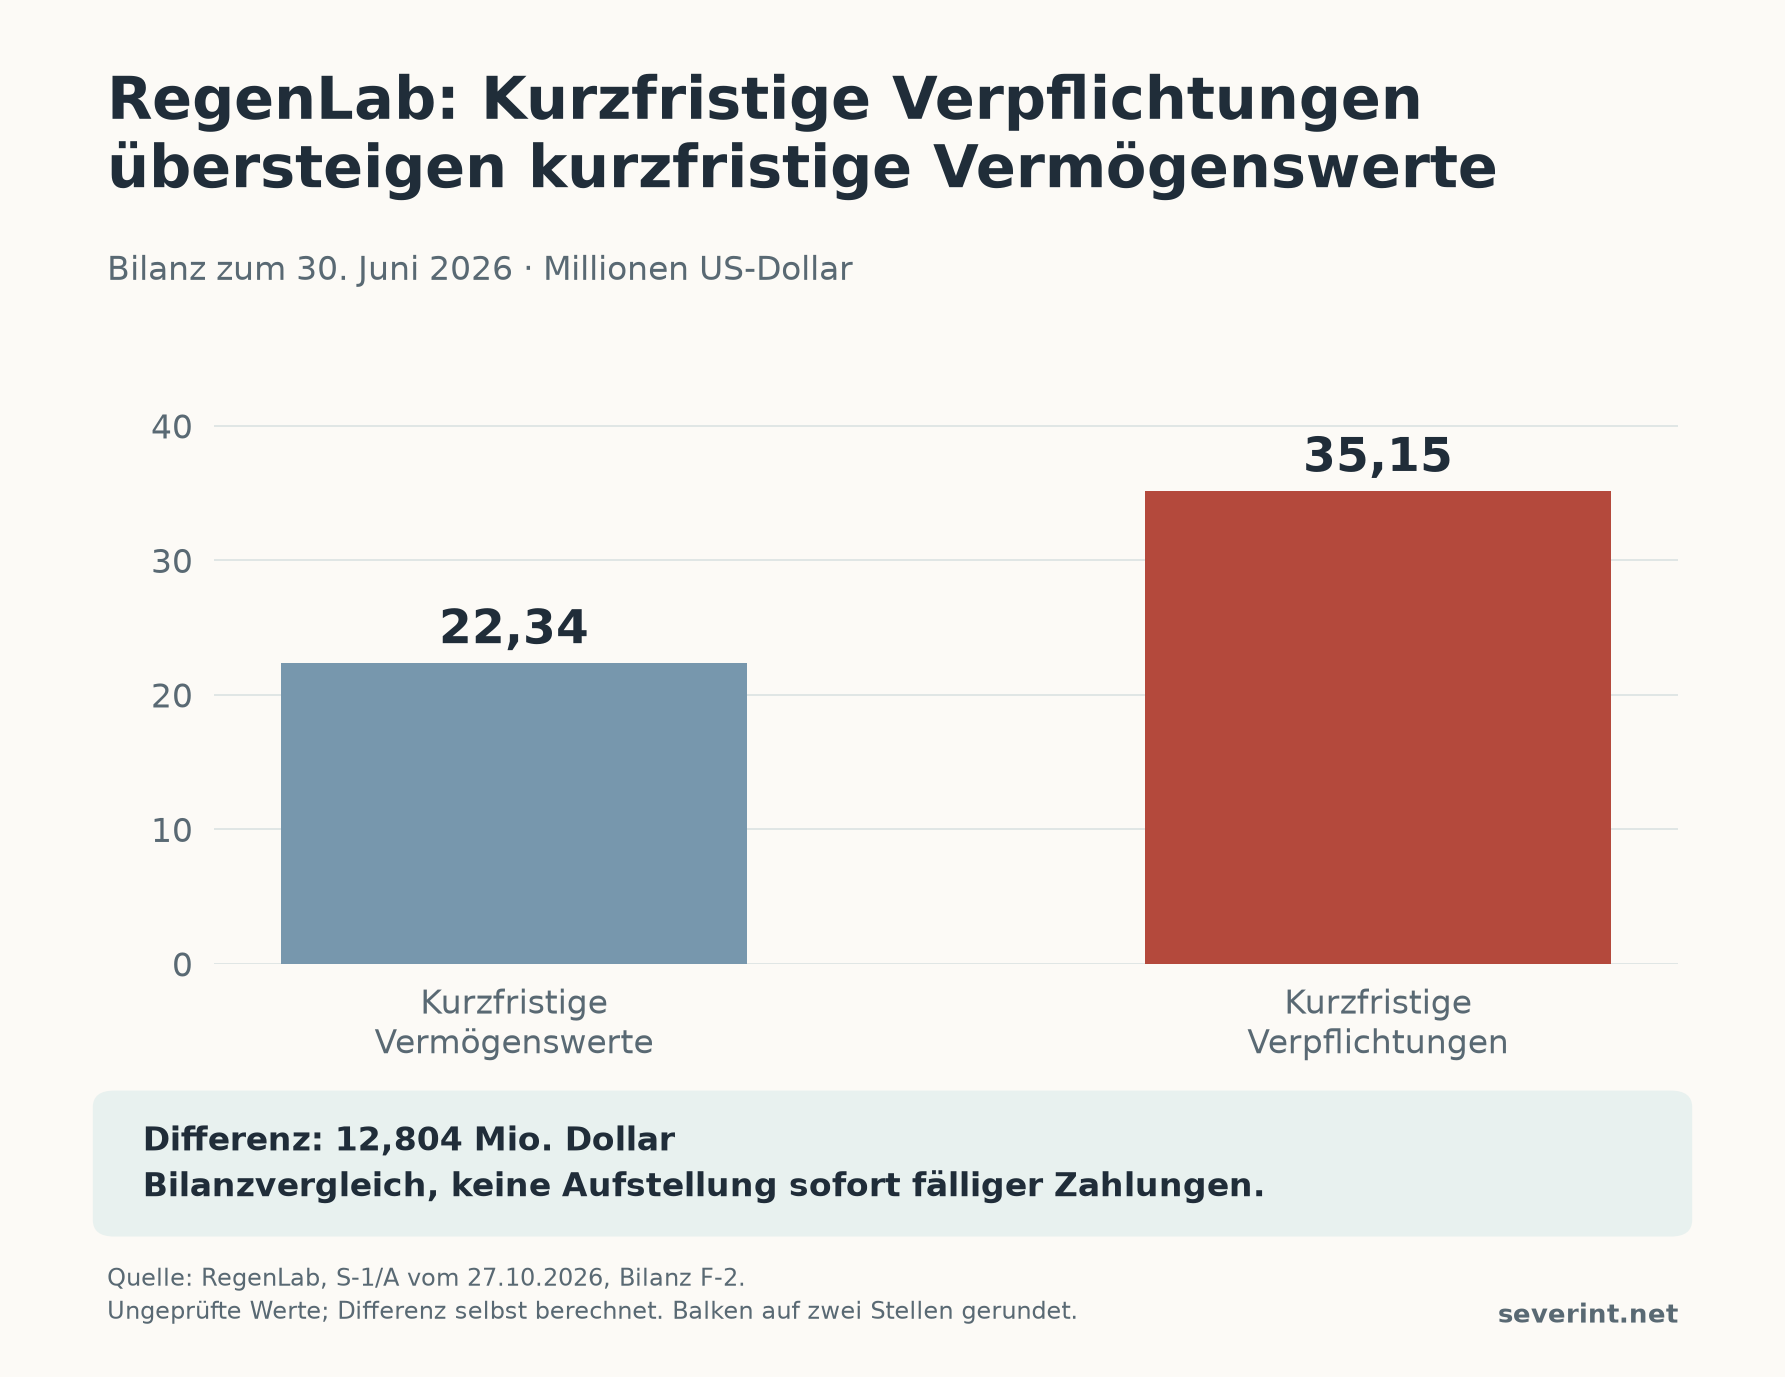
Diese Gegenüberstellung ist keine Rechnung darüber, was morgen vom Bankkonto abgebucht wird. Kurzfristige Vermögenswerte enthalten beispielsweise Forderungen und Vorräte; Verpflichtungen können unterschiedliche Fälligkeiten und Erfüllungsformen haben. Eine solche Lücke ist deshalb auch kein automatischer Beleg für eine unmittelbar bevorstehende Zahlungsunfähigkeit. Sie macht die Anschlussfinanzierung aber zu einer zentralen Frage.
Für die nächsten Berichte würde ich vor allem auf drei Entwicklungen achten: den Zahlungseingang aus normalen Produktverkäufen, die Bedienung oder Verlängerung fälliger Verpflichtungen und tatsächlich erreichte Vertriebsmeilensteine. Erst ihr Zusammenspiel zeigt, ob aus der Entlastung durch einen Vertrag eine dauerhaft tragfähigere Finanzierung wird.
Stand: 29. Oktober 2026. Beträge in US-Dollar; Halbjahreszahlen zum 30. Juni 2026. Einordnung und Verhältnisbetrachtungen sind eigene Analyse.
Transparenzhinweis
Dieser Artikel wurde von der KI ChatGPT recherchiert, analysiert und geschrieben. Auch die Diagramme und Grafiken wurden mit KI-Unterstützung auf Grundlage der verlinkten Quellen erstellt. Die Rechenbeispiele und die als Einordnung oder Schlussfolgerung bezeichneten Aussagen stammen ebenfalls aus dieser KI-gestützten Auswertung. Grundlage sind die im Text verlinkten Quellen.