
Eine Woche nach dem ersten öffentlichen Börsenprospekt liefert Anthropic neue Zahlen. Sie verändern den Blick auf das Unternehmen hinter Claude: Der Umsatz wächst weiter rasant, doch nach einem operativen Gewinn im zweiten Quartal steht im dritten wieder ein operativer Verlust. Zugleich beziffert der Konzern seine vertraglichen Verpflichtungen auf fast 900 Milliarden Dollar.
Die am 2. November 2026 eingereichte Änderungsfassung S-1/A enthält erstmals die vollständigen Zwischenzahlen bis September. Unsere erste Analyse vom 27. Oktober beruhte auf dem Halbjahresabschluss. Deren zentrale Unterscheidung zwischen Bilanzverlust und Geldabfluss bleibt richtig. Ergänzt werden muss die Einordnung des laufenden Geschäfts: Ein profitables Quartal hat sich vorerst nicht zu einer durchgehenden Gewinnserie entwickelt.
Mehr Umsatz, aber ein Rückschritt gegenüber dem Vorquartal
Millionen US-Dollar. Q2: April bis Juni; Q3: Juli bis September. Ungeprüfte Quartalszahlen; Bereinigung nach Unternehmensdefinition. Bei Bedarf lässt sich die Tabelle seitlich verschieben.
| Kennzahl | Q2 2026 | Q3 2026 |
|---|---|---|
| Umsatz | 11.555 | 16.956 |
| Rechenleistung und Infrastruktur: Aufwand | 5.558 | 9.863 |
| Operatives Ergebnis (GAAP) | +974 | −567 |
| Bereinigtes operatives Ergebnis | +2.235 | +2.463 |
| Nettoergebnis | −66.309 | −23.291 |
Der Umsatz wächst von Quartal zu Quartal um 46,7 Prozent. Der Aufwand für Rechenleistung und Infrastruktur steigt mit 77,5 Prozent deutlich schneller. In absoluten Zahlen stehen 5,401 Milliarden Dollar zusätzlichem Umsatz 4,305 Milliarden Dollar zusätzlicher Rechen- und Infrastrukturaufwand gegenüber. Allein diese Kostenposition beansprucht rechnerisch knapp 80 Prozent der zusätzlichen Erlöse.
Das bedeutet nicht, dass jede einzelne Claude-Anfrage teurer geworden wäre. Die Position umfasst auch Forschung, Modellentwicklung und interne Nutzung. Sie ist keine reine Kennzahl für den Betrieb verkaufter Dienste. Ihr Verhältnis zum Umsatz steigt von 48,1 auf 58,2 Prozent; daraus lässt sich keine Bruttomarge einzelner Produkte ableiten.
Anthropic verweist insbesondere auf fünf Milliarden Dollar Rechenleistung aus kurzfristigen Vereinbarungen, die nach Unternehmensangaben derzeit erheblich teurer ist als vergleichbare langfristig beschaffte Kapazität. Zusätzlich belastet im dritten Quartal ein nicht zahlungswirksamer Aufwand von 1,960 Milliarden Dollar aus dem Programm zur Ergänzung von Mitarbeiterspenden das operative Ergebnis. Der Wechsel ins Minus hat damit sowohl mit Kapazitätskosten als auch mit einem erheblichen weiteren Aufwand zu tun. Quelle: Quartalsergebnisse und Erläuterungen im Prospekt.
Der Vergleich mit dem Vorjahr ergibt ein anderes Bild: Im dritten Quartal 2025 betrug der operative Verlust noch 3,089 Milliarden Dollar. Bei inzwischen wesentlich höherem Umsatz sind es jetzt 567 Millionen. Anthropic verbessert sich also im Jahresvergleich, während das jüngste Quartal schwächer ausfällt als das unmittelbar vorherige. Beide Aussagen gehören zur Einordnung.
Warum Anthropic gleichzeitig einen bereinigten Gewinn meldet

Im dritten Quartal führt die Unternehmensbereinigung von minus 567 Millionen Dollar über 1,070 Milliarden Aktienvergütung und 1,960 Milliarden Spendenaufwand zu plus 2,463 Milliarden Dollar. Diese Überleitung lässt sich vollständig nachrechnen. Der bereinigte Gewinn steigt gegenüber dem Vorquartal; seine Marge sinkt jedoch von rechnerisch 19,3 auf 14,5 Prozent.
Die beiden Ergebnisgrößen beantworten unterschiedliche Fragen. Die Bereinigung macht sichtbar, wie das Ergebnis ohne bestimmte Aufwendungen aussähe. Diese Aufwendungen verlieren dadurch nicht ihre wirtschaftliche Bedeutung. Aktienvergütung kann bestehende Anteilseigner verwässern; auch eine nicht bar geleistete Zuwendung überträgt einen wirtschaftlichen Wert.
Für die weitere Beurteilung ist deshalb weder allein das Vorzeichen der regulären Gewinnzahl noch allein das Wachstum des bereinigten Gewinns ausreichend. Interessant wird, ob der zusätzliche Umsatz künftig wieder schneller wächst als die Kosten des Ausbaus und ob die bereinigte Marge sich stabilisiert.
Was hinter 104 Milliarden Dollar Nettoverlust steckt
Über die ersten neun Monate stehen 33,242 Milliarden Dollar Umsatz einem Nettoverlust von 104,039 Milliarden Dollar gegenüber. Der größte Aufwandsposten entsteht erneut durch die Bewertung von Finanzierungsinstrumenten. Wer allein diesen Posten abzieht, übersieht jedoch weitere Bewertungseffekte in den sonstigen Aufwendungen.
Januar bis September 2026; Millionen US-Dollar. Eigene Zusammenstellung aus Ergebnisrechnung und Anhangangabe 8. Die Komponenten ergeben zusammen den ausgewiesenen Nettoverlust.
| Bestandteil | Ergebniseffekt |
|---|---|
| Operatives Ergebnis | −1.260 |
| Zinserträge | +2.359 |
| Bewertung von Wandelanleihen und verwandten Instrumenten | −94.324 |
| Weitere Bewertungspositionen, netto | −10.277 |
| Übrige sonstige Aufwendungen, netto | −120 |
| Ertragsteuern | −417 |
| Ausgewiesener Nettoverlust | −104.039 |
Die zusätzlichen 10,277 Milliarden setzen sich aus 11,008 Milliarden Aufwand für Finanzierungsvereinbarungen mit Partnern, 52 Millionen Aufwand aus einer weiteren Verpflichtung und 783 Millionen Bewertungsgewinn aus Optionsrechten zusammen. Diese Zerlegung stammt aus Anhangangabe 8, Seite F-38, zusammen mit der Ergebnisrechnung.
Das erklärt die Größenordnung des Nettoverlusts. Steigt der Wert von Ansprüchen, die als Verbindlichkeit zum aktuellen Wert bilanziert werden, kann auf Unternehmensseite ein hoher Aufwand entstehen. Dafür muss im selben Moment kein entsprechender Betrag vom Bankkonto abgehen. Die wirtschaftlichen Ansprüche bleiben gleichwohl relevant, beispielsweise wenn sie später in Aktien übergehen.
Die Tabelle ist eine Überleitung des ausgewiesenen Ergebnisses, keine selbst erfundene Kennzahl für den „wahren Gewinn“. Auch das bloße Streichen einzelner Bewertungszeilen ergäbe noch keinen vollständig bereinigten Abschluss: Unter anderem müssten die zugehörigen Steuereffekte konsistent berücksichtigt werden.
Fast 900 Milliarden Dollar: Welche Verpflichtungen sind gemeint?
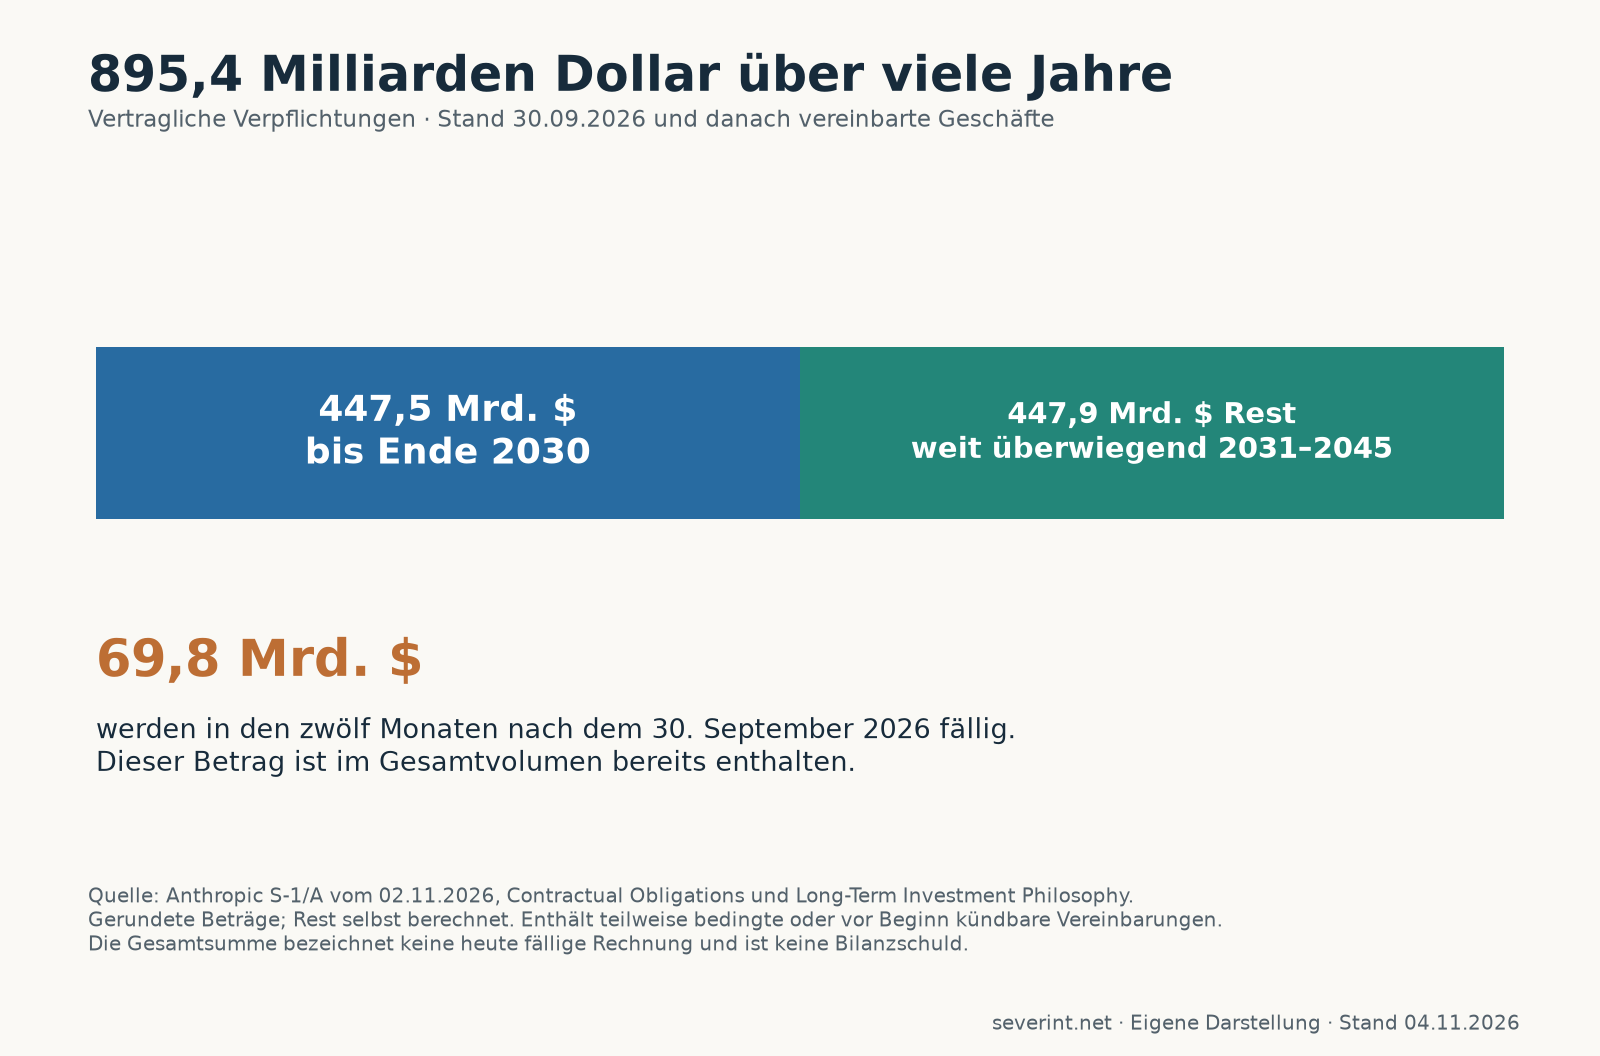
Die Gesamtsumme umfasst Einkaufs- und Leasingvereinbarungen, kurzfristige Verpflichtungen und noch nicht begonnene Leasingverhältnisse, nahezu vollständig für Rechenleistung und Infrastruktur. Erfasst sind Vereinbarungen zum 30. September und danach abgeschlossene Geschäfte. Die Summe ist daher nicht mit einer einzelnen Bilanzposition oder einer sofort fälligen Rechnung gleichzusetzen.
Ein weiterer Unterschied ist wesentlich: Rund 213,8 Milliarden Dollar betreffen Vereinbarungen, bei denen vor Beginn Kündigungsrechte oder Bedingungen bestehen, etwa die Finanzierung, Genehmigung oder Bereitstellung von Anlagen durch die Gegenseite. Das ist eine Teilmenge der 895,4 Milliarden, kein zusätzlicher Betrag. Quelle: Abschnitt „Contractual Obligations“, ab Seite 174.
Die ausgewiesene Gesamtsumme ist zugleich keine Obergrenze aller denkbaren künftigen Zahlungen. Für bestimmte weitere Infrastrukturvereinbarungen ohne festgelegte Dollarverpflichtung nennt Anthropic eine zusätzliche Schätzung von 150 bis 175 Milliarden Dollar. Deren Höhe und Fälligkeit hängen unter anderem von bereitgestellter Kapazität, Preisen und erfüllten Bedingungen ab. Eine solche Schätzung lässt sich nicht wie ein bereits feststehender Rechnungsbetrag behandeln.
Die wirtschaftliche Frage lautet deshalb: Passen Bereitstellung, Bezahlung und spätere Auslastung der Kapazitäten zusammen? Lange Verträge können günstigere Beschaffung ermöglichen. Sie binden das Unternehmen aber auch über viele Modellgenerationen hinweg. Je größer die Vorleistungen, desto wichtiger werden Nachfrage, technische Effizienz und verlässliche Liefertermine.
Positiver operativer Cashflow, erhebliche Finanzierung von außen
Die Kapitalflussrechnung weist für neun Monate 6,569 Milliarden Dollar operativen Mittelzufluss aus. Gleichzeitig fließen netto 110,735 Milliarden Dollar aus Finanzierungstätigkeit zu. Der Bestand an Zahlungsmitteln und Zahlungsmitteläquivalenten beträgt Ende September 95,562 Milliarden Dollar; gesperrte Mittel sind darin nicht enthalten. Quelle: Kapitalflussrechnung und Anhangangabe 8.
Diese Größen zeigen, weshalb der Bilanzverlust wenig über den unmittelbaren Geldabfluss aussagt. Sie zeigen aber ebenso, dass der große Kassenbestand wesentlich durch Kapitalaufnahme geprägt ist. Ein positiver operativer Cashflow allein beweist noch nicht, dass sich der gesamte geplante Infrastrukturausbau aus dem laufenden Geschäft finanzieren lässt.
Auch ein Vergleich sämtlicher langfristiger Verpflichtungen mit einem einzigen heutigen Kassenbestand wäre zu grob. Für die Tragfähigkeit zählen die jeweiligen Fälligkeiten, die künftig erzielten Zahlungsüberschüsse und die tatsächlich verfügbaren Finanzierungsmöglichkeiten. Genau diese zeitliche Abstimmung wird mit dem Ausbau wichtiger.
Was sich an unserer bisherigen Einordnung ändert
Die neuen Zahlen stützen weiterhin die Erklärung, dass ein großer Teil des Nettoverlusts aus Finanzierungsbewertungen entsteht. Zugleich begrenzen sie die Aussagekraft des profitablen zweiten Quartals: Im dritten Quartal ist die reguläre operative Marge wieder negativ, und selbst die bereinigte Marge fällt.
Damit verschiebt sich der Schwerpunkt der Analyse. Neben der Frage nach der Bedeutung eines außergewöhnlich hohen Bilanzverlusts steht nun die Frage, wie stabil sich das schnell wachsende Geschäft betreiben lässt. Anthropic muss zusätzliche Rechenkapazität wirtschaftlich beschaffen, finanzieren und auslasten. Der Prospekt dokumentiert Fortschritte gegenüber dem Vorjahr und zeigt zugleich, wie anspruchsvoll dieser Ausbau bleibt.
Unsere bisherigen Beiträge erläutern die Grundlagen: Was hinter 80 Milliarden Dollar Verlust steckt und Sieben Details über Macht, Spenden und KI-Kontrolle.
Quellen und Berechnung
Grundlage ist das bei der SEC am 2. November 2026 eingereichte Form S-1/A, Amendment No. 1. Verwendet wurden insbesondere die ungeprüften Quartalszahlen, die Neunmonatsergebnis- und Kapitalflussrechnung, die Non-GAAP-Überleitungen, Anhangangabe 8 sowie die Abschnitte zu vertraglichen Verpflichtungen. Wachstumsraten und Margen sind eigene Berechnungen aus den ungerundeten Millionenbeträgen; die Verpflichtungssummen sind gerundete Unternehmensangaben. Quartals-, Neunmonats- und mehrjährige Größen werden ausdrücklich getrennt. Die neue Fassung enthält weiterhin keine ausgefüllte Emissionspreisspanne. Stand: 4. November 2026.